کار خطرناک تعمیرکار کولر در ارتفاع بدون تجهیزات ایمنی و لزوم بیمه مسئولیت مدنی کارفرما بیمه ایران
نوشته شده توسط میلاد عربی در

بیمه تعمیرکار کولر و نصاب آنتن (بیمه مسئولیت مدنی کارفرما در قبال کارکنان بیمه ایران)

اگر تعمیرکار کولر یا نصاب آنتن از پشت‌بام سقوط کند، مسئول کیست؟ راهنمای خرید بیمه مسئولیت بیمه ایران (کوتاه‌مدت و چند روزه) همراه با بررسی شرایط و قیمت.
تصمیم‌گیری برای انصراف از دریافت خسارت جزئی بیمه بدنه جهت حفظ تخفیف عدم خسارت خودرو
نوشته شده توسط میلاد عربی در

ابطال پرونده خسارت بیمه بدنه بیمه ایران (جلوگیری از حذف تخفیف‌ها)

آیا بعد از تشکیل پرونده خسارت بیمه بدنه از دریافت آن پشیمان شده‌اید؟ در این مقاله با مراحل ابطال پرونده خسارت برای حفظ تخفیف‌های عدم خسارت بیمه آشنا شوید.

تشخیص مقصر و پرداخت خسارت در تصادف دنده عقب
نوشته شده توسط میلاد عربی در

آیا بیمه خسارت دنده عقب را می‌دهد؟

در تصادف دنده عقب چه کسی مقصر است و بیمه چگونه خسارت می‌دهد؟ سامانه تشخیص مقصر و نحوه دریافت خسارت از بیمه شخص ثالث و بدنه.
افزایش هزینه تعمیر و تعویض قطعات خودروی تصادفی در تعمیرگاه بر اثر تورم و بیمه بدنه
نوشته شده توسط میلاد عربی در

پوشش «نوسان قیمت» بیمه بدنه راه‌حل دریافت خسارت کامل در روزهای تورمی

با پوشش نوسان قیمت بیمه بدنه، خسارت خودرو را در تورم کامل بگیرید و از تله ماده ۱۰ فرار کنید. راهنمای محاسبه نرخ و صدور بدون بازدید را بخوانید.
پوشش جبران زیان خودروهای نامتعارف در بیمه بدنه برای حفاظت از قطعات حساس پیکاپ KMC
نوشته شده توسط میلاد عربی در

پوشش جبران زیان وارده به خودروهای نامتعارف

با خرید پوشش جبران زیان وارده به خودروهای نامتعارف در بیمه بدنه، با هزینه ناچیز مابه‌التفاوت خسارت قطعات لوکس را کامل دریافت کنید و ضرر میلیونی شوید.
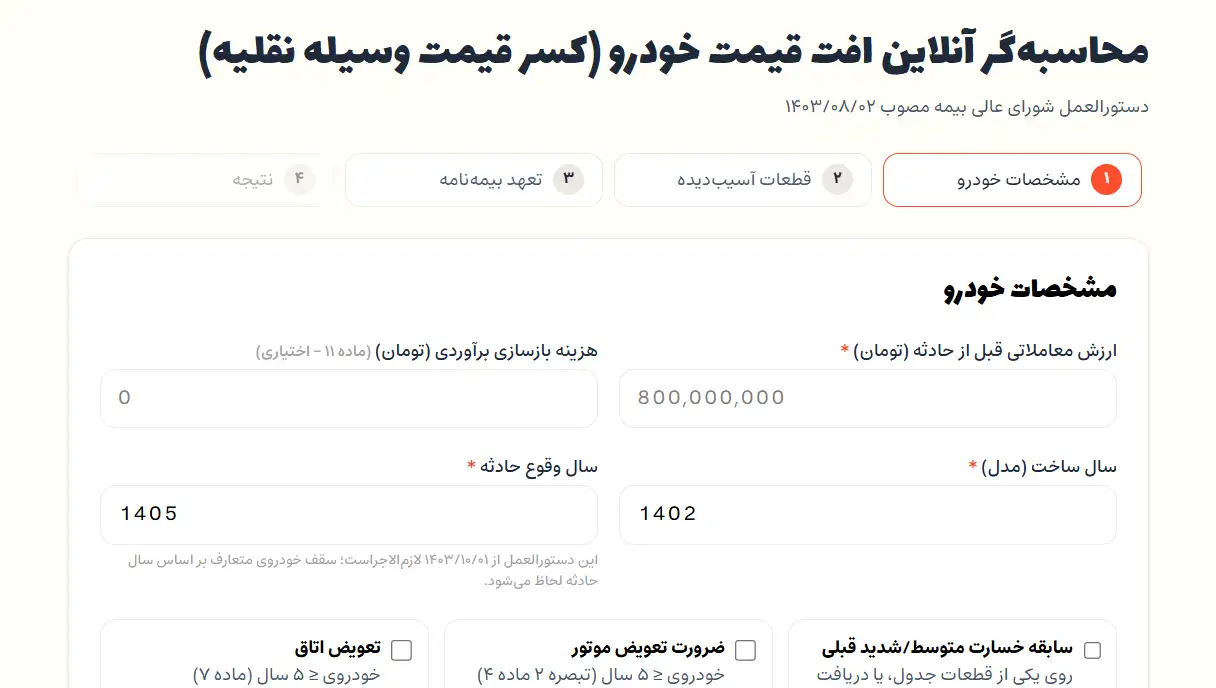
محاسبه‌گر آنلاین افت قیمت خودرو
نوشته شده توسط میلاد عربی در

محاسبه‌گر افت قیمت خودرو در تصادفات

افت قیمت ماشینت چقدره؟ نرم‌افزار محاسبه آنلاین کسر قیمت خودرو بیمآگاه طبق دستورالعمل ۱۴۰۳/۰۸/۰۲ شورای عالی بیمه، بر اساس سال ساخت و قطعات آسیب‌دیده.

صندوق عقب تخریب‌شده پژو ۲۰۶ سفید و رد فرار خودروی دیگر با خط‌چین قرمز در خیابان
نوشته شده توسط میلاد عربی در

فرار مقصر از صحنه تصادف با خودروی پارک‌شده

چگونه خسارت کامل تصادف خودروی پارک‌شده را دریافت کنیم؟ حتی اگر مقصر فرار کرده باشد. راهنمای دریافت خسارت از بیمه یا مقصر را بخوانید.
ماکت کاغذی خودروی آسیب‌دیده در کنار دادخواست قضایی و ترازوی سنجش افت قیمت با سکه‌های طلا
نوشته شده توسط میلاد عربی در

نمونه دادخواست شکایت افت قیمت خودرو

راهنمای کامل مطالبه افت قیمت خودرو با استناد به تصویب‌نامه ۱۴۰۳ هیئت وزیران. مراحل ثبت تأمین دلیل، تعیین خوانده‌ها و دریافت خسارت از بیمه و راننده مقصر را همین حالا بررسی کنید.
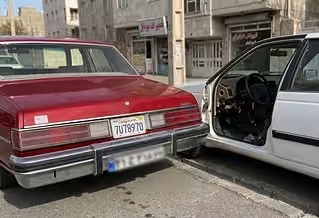
تصادف کادیلاک قرمز رنگ با درب باز سمت راننده یک پژو پارس سفید پارک شده
نوشته شده توسط میلاد عربی در

مقصر تصادف با درب باز خودرو کیست؟

مقصر تصادف با درب خودرو کدام است؟ بر اساس ماده ۱۸۷ و ۱۸۰ آیین‌نامه و جریمه‌های مصوب، شرایط مقصری و نحوه دریافت خسارت بیمه را کامل بخوانید.

مرکز راهنمای بیمه‌ها

آخرین پرسش‌های بیمه‌ای

78

تفاوت «پوشش نوسان قیمت» با «افت قیمت ناشی از تصادف» در بیمه خودرو چیست؟

این دو مفهوم کاملاً جدا از یکدیگر هستند و نباید اشتباه گرفته شوند:

  • پوشش نوسان قیمت: مربوط به گرانی و جهش تورمی ارزش ریالی خودرو در کل بازار است تا شرکت بیمه در پرداخت خسارت تعمیرات، کسورات کم‌بیمه‌گی (ماده ۱۰) را اعمال نکند.
  • افت قیمت ناشی از تصادف: کاهش ارزش بازاری خودرو به علت رنگ‌شدگی، ضربه به شاسی یا تصادفات شدید است. طبق متن صریح بیمه‌نامه‌ها، افت قیمت تحت پوشش استاندارد بیمه بدنه نیست و خسارت آن باید با پیگیری قانونی از طریق بیمه شخص ثالث راننده مقصر دریافت شود.
77

چرا خرید همزمان «پوشش نوسان قیمت» و «پوشش خودروی نامتعارف» برای خودروهای گران‌قیمت ضروری است؟

به دلیل دو مانع قانونی و تورمی، دارندگان خودروهای گران‌قیمت به هر دو پوشش احتیاج دارند:

  • محدودیت قانون بیمه ثالث (ماده ۸): اگر ارزش خودرو بیش از سقف تعیین‌شده (نصف دیه ماه حرام) باشد، مقصر حادثه و بیمه ثالث او فقط سهم متناظر یک خودروی متعارف را می‌پردازند و مابقی خسارت به عهده مالک خودروی لوکس است؛ که این بخش با پوشش جبران خسارت خودروی نامتعارف جبران می‌شود.
  • جهش تورمی: اگر در طول سال قیمت خودرو گران‌تر شود، برای جلوگیری از اعمال قاعده نسبی (ماده ۱۰) در ارزیابی همین خسارات، وجود پوشش نوسان قیمت الزامی است تا کل زیان پوشش داده شود.
76

عبارت «جزئی و کلی» در پوشش ۵۰ درصدی نوسان قیمت بیمه بدنه به چه معناست؟

قید شدن عبارت «جزئی و کلی» در ردیف پوشش افزایش ارزش ۵۰ درصدی به این معناست که حمایت مالی بیمه‌گر هم شامل خسارت‌های جزئی و تصادفات روزمره می‌شود و هم خسارت‌های کلی را دربرمی‌گیرد.

بنابراین در شرایطی مانند سرقت کلی اتومبیل یا از بین رفتن کامل خودرو در سوانح و آتش‌سوزی (Total Loss)، شرکت بیمه سرمایه اولیه را تا سقف ۵۰ درصد افزایش داده و غرامت را مطابق ارزش روز محاسبه و تسویه می‌کند.

75

آیا فعال‌سازی پوشش نوسان قیمت یا افزایش سرمایه خودرو نیاز به بازدید و کارشناسی مجدد دارد؟

طبق ضوابط اجرایی شرکت بیمه، تسهیلات ویژه‌ای برای عدم نیاز به بازدید مجدد در نظر گرفته شده است:

  • در طول مدت اعتبار بیمه‌نامه: صدور الحاقیه پوشش افزایش ارزش خودرو تا ۲۵ درصد، کاملاً معاف از کارشناسی و بازدید مجدد است.
  • در زمان تمدید بیمه‌نامه: انتخاب و افزایش پوشش نوسان قیمت تا سقف ۵۰ درصد نیاز به بازدید مجدد ندارد.

شرط سقف تجمیعی: معافیت از بازدید در زمان تمدید مشروط بر این است که مجموع افزایش ارزش (با احتساب سال قبل) بیش از ۵۰ درصد ارزش کارشناسی قبلی نشود؛ در غیر این صورت کارشناسی مجدد خودرو الزامی خواهد بود.

74

نرخ و تعرفه حق بیمه پوشش نوسان قیمت چقدر است و چه تفاوتی با راه‌حل سنتی الحاقیه دارد؟

در روش سنتی بیمه‌گذار باید پس از هر بار گرانی بازار به شرکت بیمه مراجعه کرده و با کارشناسی مجدد الحاقیه افزایش سرمایه بگیرد که کاری فرساینده است؛ اما با خرید پوشش نوسان قیمت در زمان صدور، سقف سرمایه به‌طور خودکار ارتقا می‌یابد. نرخ مصوب شورای عالی بیمه برای این پوشش به شرح زیر است:

  • پوشش ۲۵٪ افزایش سرمایه: معادل ۱۵٪ حق بیمه پایه خودرو
  • پوشش ۵۰٪ افزایش سرمایه: معادل ۲۵٪ حق بیمه پایه خودرو
  • پوشش ۱۰۰٪ افزایش سرمایه: معادل ۴۰٪ حق بیمه پایه خودرو
73

پوشش افزایش ارزش وسیله نقلیه ناشی از نوسان قیمت چیست و چگونه عمل می‌کند؟

پوشش «افزایش ارزش وسیله نقلیه به علت نوسان قیمت» یک پوشش تکمیلی در بیمه بدنه است که سقف تعهدات بیمه‌گر را به میزان ۲۵٪، ۵۰٪ یا ۱۰۰٪ متناسب با تورم بالا می‌برد.

سازوکار پرداخت خسارت در این پوشش به شرح زیر است:

  • در محدوده سقف الحاقیه: تا زمانی که ارزش روز بازار خودرو از سقف جدید فراتر نرود، خسارت به‌طور ۱۰۰٪ کامل و بدون اعمال ماده ۱۰ پرداخت می‌شود.
  • مازاد بر سقف الحاقیه: در صورتی که ارزش بازار از سقف تعهد جدید بیشتر شود، ماده ۱۰ صرفاً نسبت به مبلغ مازاد اعمال خواهد شد (نه نسبت به کل ارزش).
72

چرا افزایش تورم در بازار خودرو باعث آسیب و زیان دوچندان در دریافت خسارت بیمه بدنه می‌شود؟

هنگام بروز تورم شدید در بازار خودرو، بیمه‌گذار از دو جهت متضرر می‌شود:

  1. افزایش هزینه قطعات و دستمزدها: به دلیل تورم، قیمت قطعات یدکی و دستمزد صافکاری و نقاشی به نرخ روز بالا رفته و رقم کل خسارت افزایش می‌یابد.
  2. کاهش سهم پرداختی بیمه: ارزش واقعی خودرو در روز حادثه افزایش یافته، در حالی که سرمایه مندرج در بیمه‌نامه ثابت مانده است؛ در نتیجه کسر تناسب کوچک‌تر شده و درصد پرداخت خسارت توسط شرکت بیمه کاهش چشمگیری پیدا می‌کند.
71

ماده ۱۰ قانون بیمه (قاعده نسبی سرمایه) در بیمه بدنه چیست و چگونه میزان پرداختی خسارت را کاهش می‌دهد؟

طبق ماده ۱۰ قانون بیمه، در صورتی که مالی به کمتر از قیمت واقعی خود بیمه شده باشد، شرکت بیمه تنها به تناسب مبلغ بیمه‌شده با قیمت واقعی خودرو در روز حادثه مسئول پرداخت خسارت خواهد بود.

فرمول محاسبه آن بدین شکل است:

خسارت پرداختی = خسارت ارزیابی‌شده × (سرمایه بیمه‌شده ÷ ارزش واقعی خودرو در روز حادثه)

بنابراین اگر به دلیل تورم، قیمت خودرو در بازار دو برابر شود اما ارزش بیمه‌نامه به‌روزرسانی نشده باشد، شرکت بیمه تنها نصف خسارت ارزیابی‌شده را پرداخت خواهد کرد.

70

پوشش جبران زیان خودروهای نامتعارف چه مزایایی برای دارنده بیمه بدنه دارد؟

مزایای اصلی این پوشش تکمیلی عبارتند از:

  • حفظ سرمایه: جلوگیری از پرداخت خسارت‌های سنگین و میلیونی از جیب مالک خودرو در تصادفاتی که مقصر شخص دیگری است.
  • محافظت از تخفیف‌های بیمه بدنه: استفاده از این پوشش حمایتی باعث از بین رفتن یا ابطال تخفیف‌های عدم خسارت سال‌های گذشته نمی‌شود.
  • حق بیمه اقتصادی: نسبت به تعهدات مالی بالایی که پوشش می‌دهد، حق بیمه پرداختی آن بسیار ناچیز و مقرون‌به‌صرفه است.
69

پوشش جبران زیان خودروهای نامتعارف در بیمه بدنه چیست و چگونه خسارت را جبران می‌کند؟

این پوشش یک الحاقیه تکمیلی در بیمه بدنه است که برای جبران شکاف مالی ناشی از ماده ۸ قانون شخص ثالث طراحی شده است. نحوه دریافت خسارت در این پوشش به صورت دو مرحله‌ای است:

  1. زیان‌دیده بخش اول خسارت را تا سقف متناظر از محل بیمه شخص ثالث مقصر حادثه دریافت می‌کند.
  2. مابه‌التفاوت خسارت واقعی با مبلغ پرداخت‌شده، از محل «پوشش جبران زیان وارده به خودروهای نامتعارف» در بیمه بدنه زیان‌دیده پرداخت می‌شود.
68

در رویه کارشناسی، خسارت آپشن‌ها و قطعات پیشرفته خودروهای نامتعارف چگونه محاسبه می‌شود؟

کارشناسان ارزیابی خسارت برای قطعات خاص از معادل فنی آن‌ها در گران‌ترین خودروی متعارف استفاده می‌کنند:

  • سقف تمام‌شیشه‌ای (پانوراما): معادل قیمت سقف مجهز به سانروف در گران‌ترین خودروی متعارف محاسبه می‌شود.
  • رادارهای بین خطوط، دوربین ۳۶۰ یا کروز کنترل هوشمند: بر مبنای سنسورهای پارک و سیستم‌های هشداردهنده متناظر قیمت‌گذاری می‌شود.
  • سیستم تعلیق بادی (Air Suspension): معادل کمک‌فنر و سیستم تعلیق استاندارد محاسبه خواهد شد.

این تفاوت ارزیابی باعث می‌شود میان هزینه واقعی تعمیر یا تعویض قطعه با مبلغ پرداختی بیمه ثالث مقصر، چندین ده میلیون تومان اختلاف و کسری به وجود آید.

67

اگر قطعه آسیب‌دیده خودروی نامتعارف در گران‌ترین خودروی متعارف وجود نداشته باشد، خسارت چگونه تعیین می‌شود؟

طبق دستورالعمل اصلاحی شورای عالی بیمه، هرگاه خودروی نامتعارف دارای قطعه‌ای باشد که نمونه یا مشابه مستقیمی در خودروهای متعارف داخلی ندارد، کارشناس ارزیاب خسارت موظف است «قیمت قطعه مشابه یا نزدیک‌ترین قطعه هم‌کارکرد در گران‌ترین خودروی متعارف» را ملاک ارزیابی و پرداخت قرار دهد. همچنین اگر میان قطعات خودروهای متعارف اختلاف قیمت باشد، بالاترین قیمت ملاک محاسبه خواهد بود.

66

خودروی متعارف و نامتعارف بر اساس ماده ۸ قانون بیمه شخص ثالث چگونه تعریف می‌شوند و قاعده خسارت متناظر چیست؟

طبق تبصره ۴ ماده ۸ قانون بیمه شخص ثالث، خودرویی که ارزش روز آن کمتر از ۵۰ درصد سقف تعهدات بدنی (دیه ماه حرام) در ابتدای هر سال باشد، خودروی متعارف است و اگر ارزش آن ۵۰ درصد یا بیشتر باشد، خودروی نامتعارف محسوب می‌شود.

بر اساس تبصره ۳ همان ماده و قاعده «خسارت متناظر»، اگر خودروی نامتعارفی دچار حادثه شود، مقصر حادثه و بیمه شخص ثالث او صرفاً تا سقف خسارت متناظر وارده به گران‌ترین خودروی متعارف مسئول پرداخت هستند و نسبت به باقی خسارت تعهدی ندارند. طبق رأی شماره ۲۸۵ هیأت عمومی دیوان عدالت اداری، ملاک ارزیابی، قیمت روز قطعه در گران‌ترین خودروی متعارف است و شرکت‌های بیمه حق کسر درصدی از خسارت را ندارند.

65

طبق ماده ۷۱۹ قانون مجازات اسلامی، عواقب عدم کمک به مصدوم در تصادفات چیست؟

ماده ۷۱۹ صراحتاً بیان می‌کند که اگر مصدوم احتیاج به کمک فوری داشته باشد و راننده با وجود امکان کمک، او را رها کرده و فرار کند، به بیش از دو سوم حداکثر مجازات حبس تعیین‌شده در قانون محکوم می‌شود. همچنین در این ماده تاکید شده است که دادگاه به هیچ‌وجه نمی‌تواند مجازات این جرم را تخفیف دهد.

64

مجازات کیفری فرار از صحنه تصادف جرحی چیست و آیا قاضی می‌تواند آن را تخفیف دهد؟

فرار از صحنه تصادف جرحی و رها کردن مصدوم، باعث تشدید مجازات (تا بیش از دو سوم حداکثر مجازات قانونی) می‌شود. بر اساس قانون، در صدمات شدید بدنی، قاضی ممنوع از اعمال تخفیف مجازات برای جرم فرار است؛ حتی اگر شاکی خصوصی رضایت بدهد. البته دادگاه در صورت احراز شرایط، اختیار تعلیق مجازات یا استفاده از مجازات‌های جایگزین حبس را دارد.

63

اگر در تصادف با مقصر متواری دچار جراحت شویم، دیه و خسارات درمانی را چه کسی پرداخت می‌کند؟

بر اساس قانون، اگر به دلیل فرار و ناشناس بودن مقصر امکان دریافت دیه از او وجود نداشته باشد، «صندوق تأمین خسارت‌های بدنی» مکلف است دیه و خسارات بدنی شما را پرداخت کند. همچنین این صندوق یا بیمه‌گر موظفند پس از دریافت مدارک پزشکی قانونی، حداقل ۵۰ درصد از دیه تقریبی را به صورت علی‌الحساب به زیان‌دیده بپردازند.

62

اگر راننده مقصر هرگز شناسایی نشود، آیا بیمه شخص ثالث خسارت ماشین را می‌دهد؟

خیر، در تصادفات صرفاً مالی که مقصر ناشناس باقی می‌ماند، بیمه شخص ثالث تعهدی ندارد و تنها راه دریافت خسارت استفاده از بیمه بدنه خودرو است. توجه داشته باشید که باید نهایتاً ظرف ۵ روز وقوع حادثه را به شرکت بیمه اعلام کنید و خسارت شما بر اساس ارزش ماشین در بیمه‌نامه (با کسر فرانشیز) پرداخت می‌شود.

61

اگر پلاک خودروی مقصر فراری را یادداشت کرده باشیم، چگونه می‌توانیم خسارت بگیریم؟

در این حالت می‌توانید مستقیماً از طریق مراجع قضایی علیه مالک و راننده خودرو شکایت کنید. برای خسارت‌های زیر ۱۰۰ میلیون تومان باید به دادگاه صلح و برای مبالغ بیشتر به دادگاه عمومی حقوقی مراجعه کنید. راه دیگر این است که خسارت را از بیمه بدنه خود بگیرید (که باعث تعلیق تخفیف‌های شما تا زمان دریافت مبلغ از مقصر می‌شود).

60

دادخواست تأمین دلیل در تصادفات چه کاربردی دارد و شامل چه مواردی می‌شود؟

ثبت دادخواست «تأمین دلیل با جلب نظر کارشناس رسمی دادگستری» به شما کمک می‌کند تا قبل از صدور حکم دادگاه و تعمیر خودرو، مدارک مستحکمی داشته باشید. در این دادخواست می‌توانید موارد زیر را مطالبه کنید:

  • ترسیم کروکی فنی و فرضی
  • ارزیابی دقیق خسارت مادی و افت قیمت خودرو
  • برآورد اجرت‌المثل ایام توقف (مخصوصاً برای خودروهای کار و تجاری)
59

چگونه مدارک لازم برای اثبات تصادف با مقصر متواری را جمع‌آوری کنیم؟

قبل از اینکه خودرو را جابه‌جا کنید، از زوایای مختلف ماشین، آثار برخورد، رد لاستیک و موقعیت پارک عکس و فیلم دقیق بگیرید. همچنین سعی کنید فیلم دوربین‌های مداربسته ساختمان‌های اطراف را با رضایت مالکان یا دستور قضایی تهیه کرده و از شاهدان عینی حادثه استشهاد کتبی بگیرید.

سوالات قبلی سوالات بیشتر