پوشش جبران زیان وارده به خودروهای نامتعارف
- اگر ارزش خودروی شما در سال ۱۴۰۵ بیش از ۱ میلیارد و ۴۰۰ میلیون تومان باشد(خودروی نامتعارف)، بیمه شخص ثالثِ مقصر تنها معادل «ارزش قطعه متناظر در گرانترین خودروی متعارف» خسارت میدهد و مازاد آن بر عهده خودتان است.
- راهحل: برای جبران این اختلاف میلیونی، در زمان خرید بیمه بدنه، «پوشش جبران زیان وارده به خودروهای نامتعارف» را اضافه کنید تا شرکت بیمه مابهالتفاوت خسارت واقعی با سقف ثالثِ مقصر را بپردازد.
- مزیت: هزینه این پوشش بسیار ناچیز است (تنها حدود ۴٪ حق بیمه پایه)، اما از زیانهای سنگین در تصادفاتی که مقصر آنها دیگران هستند جلوگیری میکند.
تصور کنید با خودروی خود در حال رانندگی هستید و خودروی دیگری به دلیل بیاحتیاطی به شما برخورد میکند. پلیس مقصر را ۱۰۰٪ طرف مقابل اعلام میکند، اما زمانی که برای دریافت خسارت به شرکت بیمه مراجعه میکنید، با جملهی زیر روبهرو میشوید:
«طبق قانون، مقصر حادثه و بیمه ثالث او فقط بخشی از خسارت خودروی شما را پرداخت میکنند و نسبت به بقیه خسارت هیچ مسئولیتی ندارند»
این وضعیت، نتیجه حکمی است که در ماده ۸ «قانون بیمه اجباری خسارات واردشده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه» مصوب ۱۳۹۵ مجلس شورای اسلامی گنجانده شده است. اما صنعت بیمه برای جبران این شکاف مالی، «پوشش جبران زیان وارده به خودروهای نامتعارف» را در بیمه بدنه طراحی کرده است. در این مطلب، مبانی قانونی، کارکرد، مزایا و دو نمونه واقعی از این پوشش را بررسی میکنیم.
۱. مبنای قانونی: ماده ۸ قانون بیمه شخص ثالث و قاعده خسارت متناظر
ریشه اصلی این قاعده به ماده ۸ «قانون بیمه اجباری خسارات واردشده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه» (مصوب ۱۳۹۵/۰۲/۲۰) و مقررات تکمیلی آن بازمیگردد:
- متن تبصره ۴ ماده ۸: «منظور از خودروی متعارف خودرویی است که قیمت آن کمتر از پنجاه درصد (۵۰٪) سقف تعهدات بدنی که در ابتدای هر سال مشخص میشود، باشد.» (بر همین اساس، خودروهایی که ارزش روز آنها ۵۰٪ یا بیشتر از سقف تعهدات بدنی باشد، در اصطلاح بیمهای «خودروی نامتعارف» شناخته میشوند).
- متن تبصره ۳ ماده ۸: «خسارت مالی ناشی از حوادث رانندگی صرفاً تا میزان خسارت متناظر وارده به گرانترین خودروی متعارف از طریق بیمهنامه شخص ثالث و یا مقصر حادثه قابل جبران خواهد بود.»
- دادنامه شماره ۲۸۵ هیأت عمومی دیوان عدالت اداری (مورخ ۱۳۹۸/۰۲/۳۱): طبق رأی دیوان عدالت اداری، ملاک ارزیابی و پرداخت خسارت، قیمت روز همان قطعه آسیبدیده در گرانترین خودروی متعارف است و شرکت بیمه حق کاهش مبلغ خسارت با فرمولهای درصدی را ندارد.
- دستورالعمل نحوه تعیین خسارت شورای عالی بیمه (مصوب ۱۳۹۶/۰۵/۲۹ با اصلاحات ۱۳۹۸/۰۶/۱۳): طبق تبصره ۲ ماده ۲ این دستورالعمل اصلاحی، در مواردی که خودروی نامتعارف دارای قطعاتی است که نمونه آن در خودروی متعارف وجود ندارد، ملاک ارزیابی، «قیمت قطعه مشابه آن در گرانترین خودروی متعارف» خواهد بود. همچنین اگر قطعات خودروهای متعارف اختلاف قیمت داشته باشند، گرانترین آنها ملاک قرار میگیرد.
اگر قطعه آسیبدیده خودروی نامتعارف در خودروی متعارف وجود نداشته باشد چه میشود؟
چالش اصلی زمانی رخ میدهد که قطعه آسیبدیده اصولاً نمونه یا مشابهای در خودروهای متعارف داخلی نداشته باشد. در چنین مواردی طبق مقررات اجرایی مصوب شورای عالی بیمه، ارزیاب خسارت موظف است نزدیکترین قطعه مشابه یا همکارکرد در گرانترین خودروی متعارف را ملاک قیمتگذاری قرار دهد.
در عمل و رویه کارشناسی چگونه محاسبه میشود؟
بسیاری از خودروهای مدرن و نامتعارف دارای قطعات یا آپشنهای پیشرفتهای هستند که اساساً نمونهای از آنها در خودروهای متعارف داخلی (نظیر دنا پلاس) وجود ندارد. در چنین مواردی، کارشناسان ارزیاب خسارت بر اساس قطعه متناظر، همخانواده یا نزدیکترین کارکرد فنی عمل میکنند؛ به عنوان مثال:
- سقف پانوراما (شیشهای کامل): از آنجا که سقف تمامشیشهای در بسیاری از خودروهای متعارف وجود ندارد، ارزیاب قیمت «سقف مجهز به سانروف» در گرانترین خودروی متعارف را ملاک برآورد خسارت قرار میدهد.
- رادارهای بین خطوط، کروز کنترل هوشمند یا دوربین ۳۶۰ درجه: ارزیاب خسارت را بر مبنای سنسورهای پارک، سیستمهای الکترونیکی هشداردهنده متناظر یا قطعات الکترونیکی همرده در گرانترین خودروی متعارف قیمتگذاری میکند.
- کیت تعلیق بادی یا تنظیم ارتفاع (Air Suspension): معادل ارزش قطعات کمکفنر و سیستم تعلیق و جلوبندی استاندارد در گرانترین خودروی متعارف ارزیابی و محاسبه میشود.
برای مثال، اگر رادار سپر جلوی یک خودروی نامتعارف در تصادف آسیب ببیند، از آنجا که خودروهای متعارف به چنین راداری مجهز نیستند، ارزیاب بر مبنای نزدیکترین سنسور یا قطعه الکترونیکی در گرانترین خودروی متعارف خسارت را برآورد میکند. در این وضعیت، هزینه واقعی تعویض و راهاندازی رادار با مبلغی که بیمه شخص ثالث مقصر پرداخت میکند، چند ده میلیون تومان اختلاف خواهد داشت.
۲. پوشش جبران زیان خودروهای نامتعارف در بیمه بدنه چیست؟
شرکتهای بیمه برای حل این چالش، پوششی تکمیلی در بیمه بدنه ارائه میدهند که وظیفه آن جبران همین فاصله مالی است:
- زیاندیده بخش اول خسارت را از محل بیمه ثالث مقصر حادثه (تا سقف متناظر متعارف) دریافت میکند.
- مابهالتفاوت خسارت واقعی با خسارت متناظر پرداختشده، از محل «پوشش جبران زیان وارده به خودروهای نامتعارف» در بیمه بدنه زیاندیده پرداخت میشود.
مزایای کلیدی پوشش جبران زیان وارده به خودروهای نامتعارف:
- حفظ سرمایه و جلوگیری از ضررهای میلیونی: از پرداخت مابهالتفاوتهای سنگین توسط شخص شما جلوگیری میکند.
- محافظت از تخفیفهای بیمه بدنه: در روالهای مرسوم، استفاده از این پوشش حمایتی باعث ابطال سوابق یا تخفیفهای ارزشمند عدم خسارت سالیان گذشته شما نمیشود.
- حق بیمه بسیار اقتصادی: در مقایسه با تعهدات سنگینی که این پوشش بر عهده میگیرد، حق بیمه پرداختی آن معمولاً بخش ناچیزی از حق بیمه اصلی است.
۳. بررسی دو نمونه از بیمهنامههای صادره بیمه ایران با این پوشش
در نمونه بیمهنامههای صادرشده زیر، میزان حق بیمه تعیینشده برای این پوشش ذکر شده است:
نمونه اول (بیمهنامه پژو ۲۰۷):
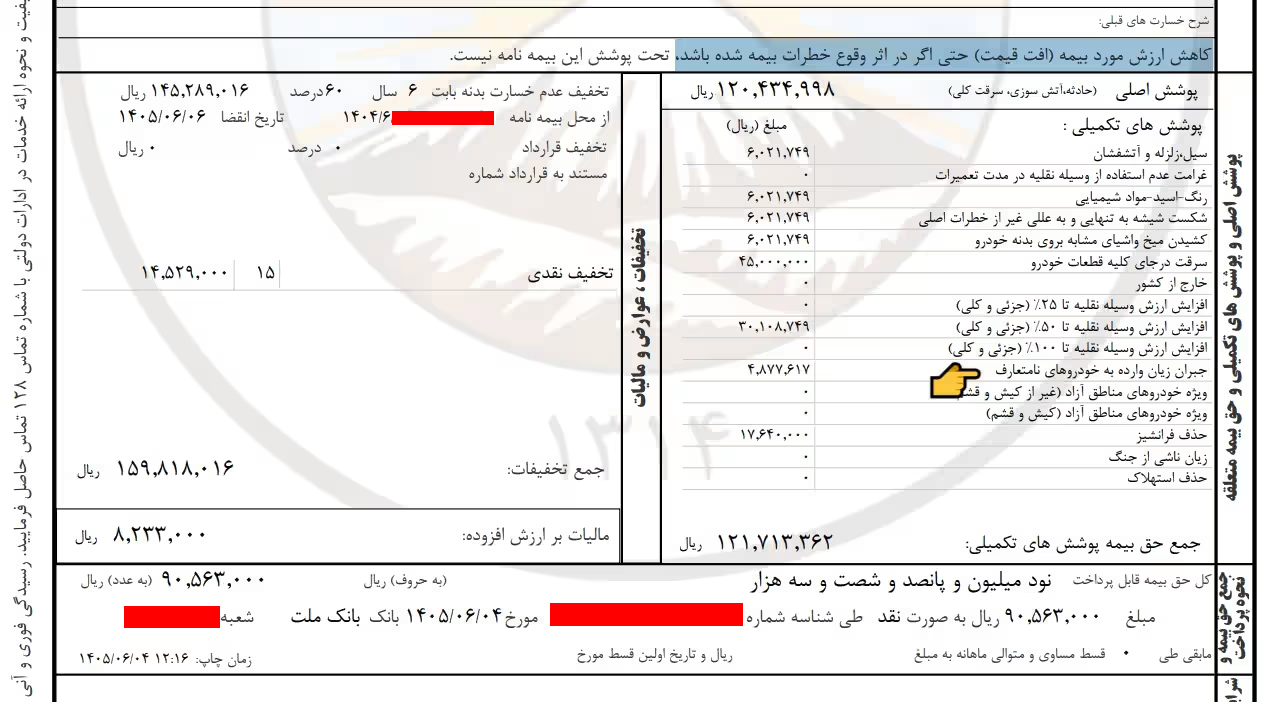
- حق بیمه پوشش اصلی: ۱۲۰,۴۳۴,۹۹۸ ریال (حدود ۱۲ میلیون تومان)
- حق بیمه پوشش جبران زیان خودروهای نامتعارف: ۴,۸۷۷,۶۱۷ ریال (حدود ۴۸۷ هزار تومان)
- تحلیل: بیمهگذار تنها با پرداخت مبلغی حدود ۴٪ از حق بیمه پایه، ریسک عدم دریافت خسارات سنگین ناشی از تبصره ۳ ماده ۸ را تحت پوشش بیمهگر قرار داده است.
نمونه دوم (بیمهنامه مزدا ۳):
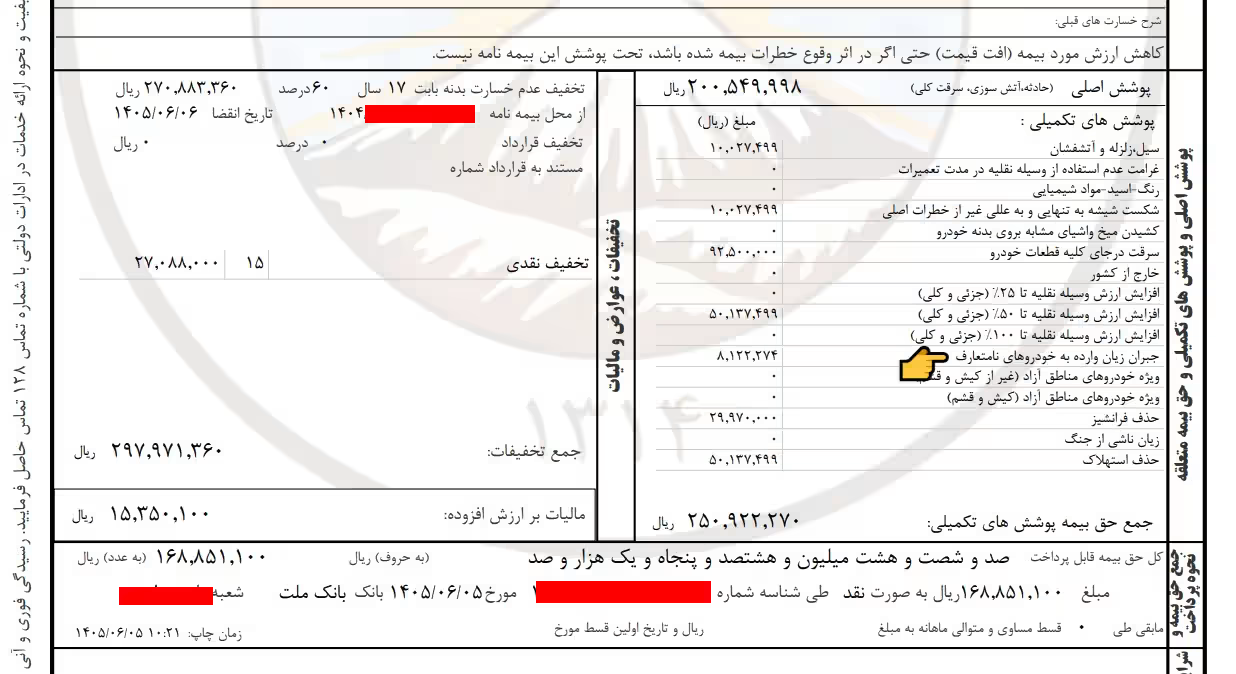
- حق بیمه پوشش اصلی: ۲۰۰,۵۴۹,۹۹۸ ریال (حدود ۲۰ میلیون تومان)
- حق بیمه پوشش جبران زیان خودروهای نامتعارف: ۸,۱۲۲,۲۷۴ ریال (حدود ۸۱۲ هزار تومان)
- تحلیل: با وجود ۱۷ سال سابقه و ۶۰٪ تخفیف عدم خسارت، بیمهگذار به درستی این پوشش تکمیلی را با پرداخت حدود ۸۰۰ هزار تومان اضافه کرده است تا خودرو در برابر حوادثی که مقصر آن شخص دیگری است به طور کامل محافظت شود. علاوه بر این، خرید همزمان این بند در کنار پوشش نوسان قیمت در بیمه بدنه، خودروی گرانقیمت را در برابر هر دو ریسکِ «محدودیت سهم مقصر در ماده ۸» و «کمبیمهگی ماده ۱۰ ناشی از تورم بازار» بهطور همزمان بیمه میکند.
جمعبندی
با توجه به افزایش قیمت خودروها، امروزه بخش زیادی از وسایل نقلیه موجود در خیابانها از مرز خودروی متعارف عبور کردهاند. اگر ارزش روز خودروی شما بیش از حدنصاب قانونی است (معادل ۵۰٪ سقف تعهدات بدنی، که در سال ۱۴۰۵ برابر با ۱ میلیارد و ۴۰۰ میلیون تومان تعیین شده است)، هنگام خرید بیمه بدنه حتماً «پوشش جبران زیان وارده به خودروهای نامتعارف» را مد نظر قرار دهید تا هنگام وقوع خسارت با کسر مبالغ میلیونی ناشی از اعمال تبصرههای ماده ۸ مواجه نشوید.
منابع و مراجع
(توجه: این محتوا با هدف راهنمایی شما در امور بیمهای نوشته شده است. ما در تیم تحریریه تمام تلاشمان را برای صحت اطلاعات میکنیم؛ اما اگر نیاز به اصلاح یا بروزرسانی در این مقاله میبینید، خوشحال میشویم از طریق لینک تماس به ما اطلاع دهید تا سریعاً بررسی شود.)
نوشته شده توسط: میلاد عربی
توسعهدهنده سیستمهای نرمافزاری و دارای گواهینامه آزمون دانش و اطلاعات بیمهای (آداب). مأموریت میلاد، ترجمه قوانین پیچیده بیمه به زبان ساده و کاربردی است.