پوشش «نوسان قیمت» بیمه بدنه راهحل دریافت خسارت کامل در روزهای تورمی
چرا بیمه خسارت کامل را نمیدهد؟
اگر به دلیل تورم، قیمت خودروی شما بعد از خرید بیمه بدنه افزایش یابد، در تصادفات طبق «ماده ۱۰ قانون بیمه (قاعده نسبی)»، شرکت بیمه خسارت تعمیرات را به نسبتِ قیمت اولیه محاسبه کرده و فقط بخشی از هزینه را میپردازد (اصطلاحاً دچار تله «کمبیمهگی» میشوید).
راهحل چیست؟
هنگام خرید یا تمدید بیمه بدنه، «پوشش افزایش ارزش وسیله نقلیه (نوسان قیمت)» (۲۵٪، ۵۰٪ یا ۱۰۰٪) را فعال کنید. با پرداخت تنها ۱۵ تا ۴۰ درصد حق بیمه پایه بیشتر، در صورت گران شدن خودرو در بازار، خسارت شما بر اساس ارزش روز و کامل پرداخت میشود و دیگر نیازی به رفتوآمد مکرر برای دریافت الحاقیه و کارشناسی مجدد نخواهید داشت.
(نکته: این پوشش برای جبران تورم بازار است و با خسارت «افت قیمت ناشی از تصادف» تفاوت دارد.)
خودروی خود را با ارزش ۵۰۰ میلیون تومان بیمه بدنه کردهاید. چند ماه بعد به دلیل تورم شدید، قیمت بازار همین خودرو به ۱ میلیارد تومان میرسد. در یک تصادف، خودروی شما آسیب میبیند و کارشناس خسارت، هزینه تعمیر و تعویض قطعات را ۱۰۰ میلیون تومان برآورد میکند.
با خیال راحت منتظر واریز خسارت میمانید؛ اما هنگام واریز متوجه میشوید شرکت بیمه به جای ۱۰۰ میلیون، تنها ۵۰ میلیون تومان پرداخت کرده است! دلیل چیست؟ شما ناخواسته در تلهای قانونی به نام «قاعده نسبی سرمایه» افتادهاید.
در این مقاله بررسی میکنیم که چرا تورم بازار خودرو محاسبات بیمه بدنه را به هم میریزد و چگونه «پوشش نوسان قیمت» میتواند از زیانهای سنگین چند ده میلیونی جلوگیری کند. همچنین با تحلیل دو نمونه بیمهنامه صادره، نحوه محاسبه و درج این پوشش را خواهید دید.
۱. تله تورم و کابوسی به نام «ماده ۱۰ قانون بیمه»
ریشه این اختلاف در ماده ۱۰ قانون بیمه (مصوب سال ۱۳۱۶) نهفته است. این ماده میگوید:
«در صورتی که مالی به کمتر از قیمت واقعی بیمه شده باشد، بیمهگر فقط به تناسب مبلغی که بیمه کرده است با قیمت واقعی مال، مسئول خسارت خواهد بود.»
به این فرمول، قاعده نسبی سرمایه گفته میشود:
چرا در تورم آسیب دوچندان میشود؟
وقتی خودرو گران میشود:
- هزینه قطعات یدکی و دستمزد صافکاری و نقاشی بالا میرود (افزایش رقم خسارت).
- ارزش روز خودرو بالا رفته اما سرمایه بیمهنامه شما ثابت مانده است؛ بنابراین کسر تناسب کوچکتر شده و درصد پرداخت بیمه کاهش مییابد.
در واقع شما نهتنها قطعات را به نرخ روزِ تورم میخرید، بلکه شرکت بیمه هم بهخاطر کمتر بودن سرمایه بیمهنامه نسبت به ارزش روز، خسارت شما را مشمول کسر درصدی (کمبیمهگی) میکند.
۲. راهحل سنتی در برابر راهحل هوشمندانه
برای فرار از ماده ۱۰ چه کار میتوان کرد؟
- راهحل سنتی (دریافت الحاقیه افزایش سرمایه): پس از هر بار گران شدن خودرو در بازار، باید به شرکت بیمه بروید، بازدید مجدد انجام دهید و با پرداخت مابهالتفاوت، سرمایه را بالا ببرید. این کار در بازار پرنوسان ایران عملاً ناممکن و فرساینده است.
- راهحل هوشمندانه (پوشش افزایش ارزش وسیله نقلیه): هنگام خرید بیمهنامه، یک پوشش تکمیلی به نام «افزایش ارزش وسیله نقلیه به علت نوسان قیمت» انتخاب میکنید. با انتخاب این پوشش، در صورت افزایش ارزش وسیله نقلیه در بازار، سقف تعهد مالی شرکت بیمه حداکثر متناسب با درصد انتخابی (۲۵٪، ۵۰٪ یا ۱۰۰٪) به سرمایه اولیه افزوده میشود. بنابراین، تا زمانی که «ارزش روز خودرو در بازار» در محدوده این سقف جدید باشد، خسارت بدون اعمال قاعده نسبی ماده ۱۰ و بهطور کامل بر مبنای ارزش روز پرداخت میشود؛ اما اگر ارزش روز خودرو از این سقف تعهد فراتر رود، ماده ۱۰ نسبت به مازاد آن اعمال خواهد شد.
به عنوان مثال: فرض کنید خودرویی با ارزش ۵۰۰ میلیون تومان و پوشش ۵۰٪ نوسان قیمت بیمه شده است.
- اگر ارزش خودرو در بازار به ۷۰۰ میلیون برسد: خسارت بهصورت ۱۰۰٪ کامل و بدون کسر ماده ۱۰ پرداخت میشود (چون زیر سقف ۷۵۰ میلیون است).
- اگر ارزش بازار به ۱ میلیارد برسد: تعهد بیمه روی سقف ۷۵۰ میلیون قفل میشود و خسارت بر مبنای تناسب ۷۵۰ به ۱۰۰۰ (یعنی ۷۵٪ خسارت) پرداخت خواهد شد؛ نه ۱۰۰٪ کامل.
نرخ مصوب شورای عالی بیمه برای این پوششها شفاف است:
- پوشش ۲۵٪ افزایش سرمایه ← حق بیمه: ۱۵٪ حق بیمه پایه
- پوشش ۵۰٪ افزایش سرمایه ← حق بیمه: ۲۵٪ حق بیمه پایه
- پوشش ۱۰۰٪ افزایش سرمایه ← حق بیمه: ۴۰٪ حق بیمه پایه
آیا دریافت پوشش نوسان قیمت نیاز به بازدید مجدد خودرو دارد؟
یکی از دغدغههای همیشگی رانندگان در فرآیند صدور بیمهنامه، کارشناسی و هماهنگی برای بازدید مجدد سلامت خودرو است. خوشبختانه طبق مقررات اجرایی شرکت بیمه ایران، روال انجام کار در خصوص پوشش نوسان قیمت به شرح زیر تسهیل شده است:
- در طول مدت اعتبار بیمهنامه: درخواست صدور الحاقیه برای پوشش افزایش ارزش خودرو تا ۲۵ درصد، نیازی به کارشناسی و بازدید مجدد خودرو ندارد.
- در زمان تمدید بیمهنامه: انتخاب و افزایش پوشش نوسان قیمت تا سقف ۵۰ درصد نیز کاملاً معاف از بازدید است.
سقف تجمیعی افزایش ارزش بر مبنای آخرین بازدید
معافیت از بازدید در زمان تمدید، مشروط به رعایت سقف تجمیعی است؛ به این معنا که مجموع افزایش ارزش خودرو (با احتساب الحاقیههای قبلی) حداکثر میتواند تا ۵۰ درصد ارزش مندرج در آخرین کارشناسی باشد.
به عنوان مثال، اگر در بیمهنامه سال گذشته افزایش ۲۵ درصدی دریافت کردهاید و هنگام تمدید درخواست پوشش ۵۰ درصدی جدید داشته باشید، از آنجا که مجموع افزایش به ۷۵ درصد ارزش کارشناسی قبلی میرسد، معافیت لغو شده و خودرو حتماً باید مجدداً بازدید و کارشناسی شود.
به این ترتیب، تا زمانی که مجموع افزایش سرمایه در محدوده مجاز باشد، نیازی نیست نگران مراحل کارشناسی باشید؛ میتوانید تنها با یک درخواست ساده و پرداخت حق بیمه مربوطه، پوشش خودروی خود را در برابر نوسانات بازار ارتقا دهید.
۳. تحلیل دو بیمهنامه صادره در نمایندگی عربی
برای اینکه کاربرد این پوشش را در عمل ببینیم، دو نمونه از بیمهنامههای بدنه صادره شرکت بیمه ایران در نمایندگی عربی را بررسی میکنیم:
نمونه اول: خرید پوشش ۵۰ درصدی نوسان قیمت
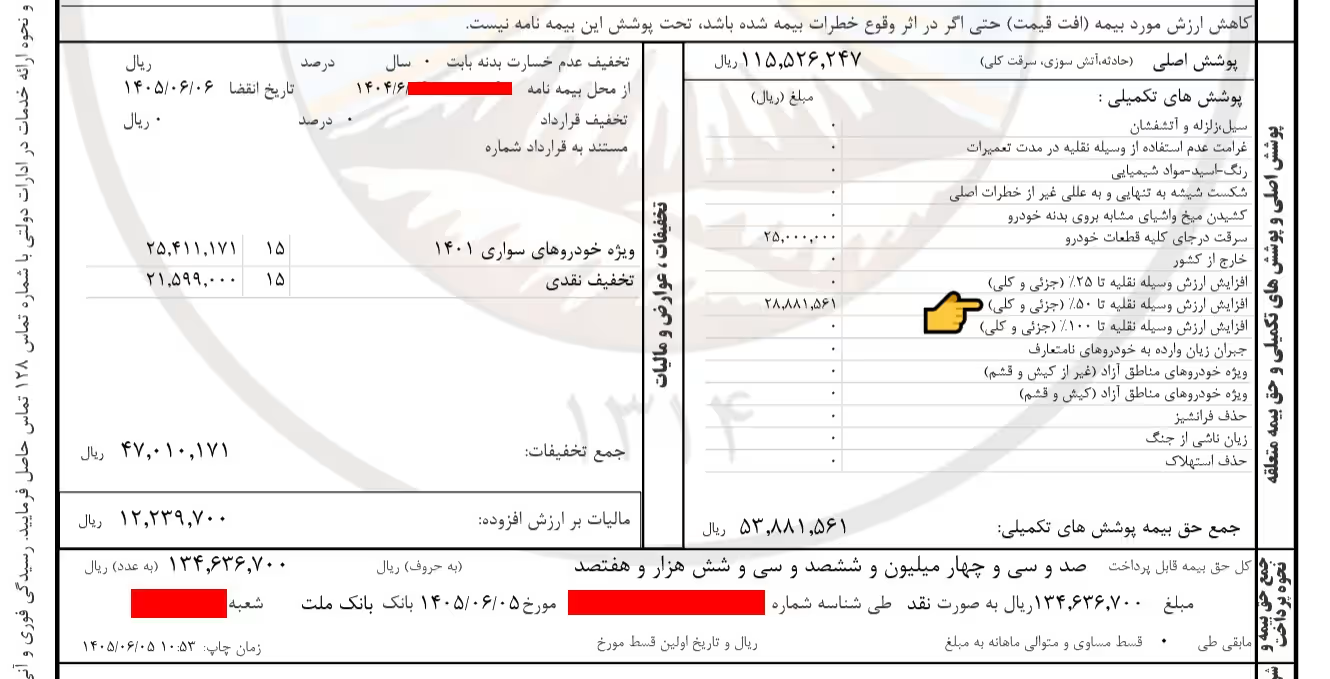
در جدول زیر جزئیات مالی این بیمهنامه (مطابق تصویر) آمده است:
| آیتم مندرج در بیمهنامه | مبلغ (ریال) | توضیحات |
|---|---|---|
| حق بیمه پوشش اصلی (حادثه، آتشسوزی، سرقت کلی) | ۱۱۵,۵۲۶,۲۴۷ | حق بیمه پایه خودرو |
| پوشش تکمیلی: افزایش ارزش تا ۵۰٪ (جزئی و کلی) | ۲۸,۸۸۱,۵۶۱ | دقیقاً معادل ۲۵٪ حق بیمه پوشش اصلی |
| سرقت در جای کلیه قطعات | ۲۵,۰۰۰,۰۰۰ | پوشش سرقت لوازم |
| جمع حق بیمه پوششهای تکمیلی | ۵۳,۸۸۱,۵۶۱ | مجموع الحاقیات انتخابی |
نکته کلیدی در این تصویر:
حق بیمه پوشش ۵۰ درصدی دقیقاً بر اساس فرمول مصوب بیمه مرکزی محاسبه شده است (۱۱۵,۵۲۶,۲۴۷ × ۲۵٪ = ۲۸,۸۸۱,۵۶۱). علاوه بر این، در شرح پوشش به وضوح عبارت «جزئی و کلی» قید شده؛ یعنی در صورت سرقت کلی یا از بین رفتن کامل خودرو (Total Loss) نیز تا سقف ۵۰٪ مازاد ارزش تحت پوشش قرار دارد.
نمونه دوم: خرید پوشش ۲۵ درصدی نوسان قیمت + خودروی نامتعارف
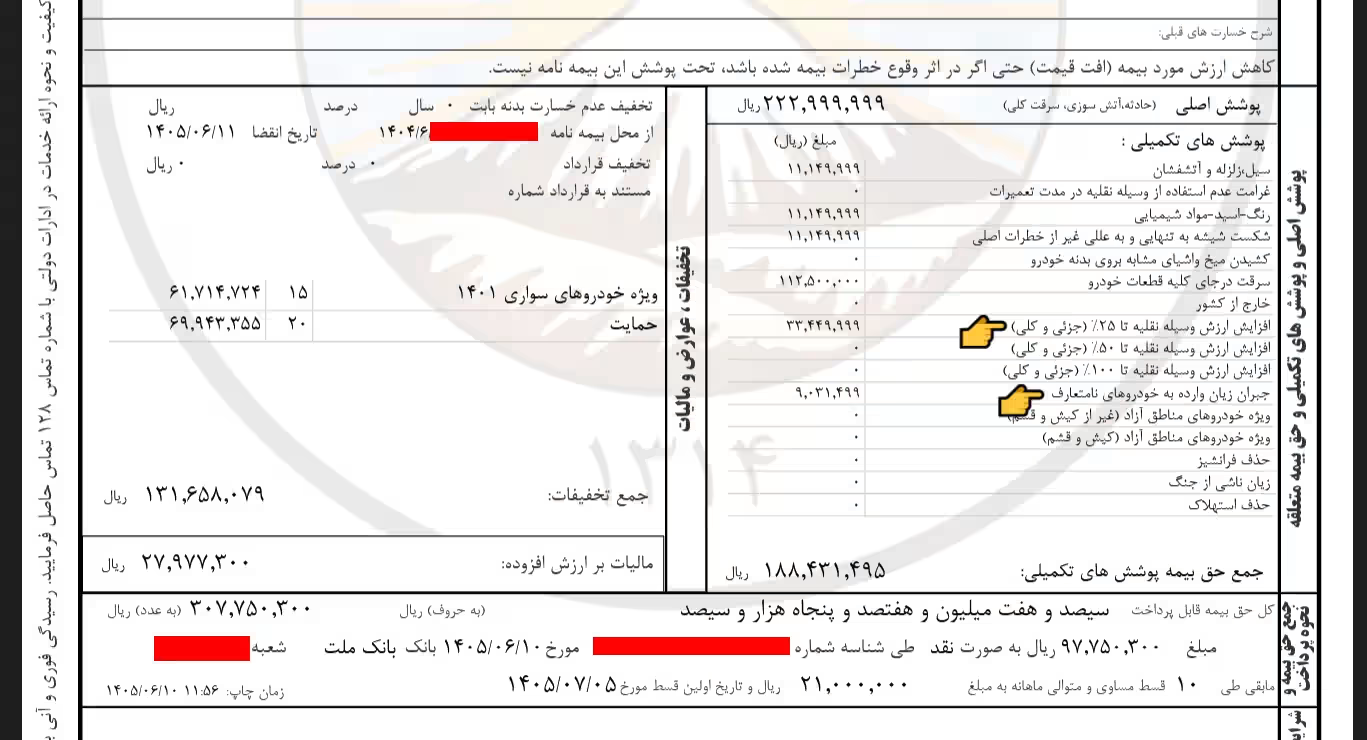
در بیمهنامه دوم، بیمهگذار ترکیب متفاوتی از پوششها را انتخاب کرده است:
| آیتم مندرج در بیمهنامه | مبلغ (ریال) | توضیحات |
|---|---|---|
| حق بیمه پوشش اصلی | ۲۲۲,۹۹۹,۹۹۹ | حق بیمه پایه خودرو |
| پوشش تکمیلی: افزایش ارزش تا ۲۵٪ (جزئی و کلی) | ۳۳,۴۴۹,۹۹۹ | دقیقاً معادل ۱۵٪ حق بیمه پوشش اصلی |
| جبران زیان وارده به خودروهای نامتعارف | ۹,۰۳۱,۴۹۹ | پوشش مکمل بیمه ثالث |
| سایر پوششها (سرقت قطعات، شیشه، مواد شیمیایی، بلایا) | حدود ۱۴۵,۰۰۰,۰۰۰ | بسته کامل حمایتی |
نکته طلایی و پیوند حقوقی در بیمهنامه دوم:
در این تصویر، ردیفی با عنوان «جبران زیان وارده به خودروهای نامتعارف» دیده میشود. طبق تبصرههای ماده ۸ قانون بیمه ثالث، اگر ارزش روز خودرویی بالاتر از سقف ۵۰٪ دیه ماه حرام برود (تعریف خودروی نامتعارف/لوکس)، بیمه ثالث مقصر تنها بخشی از خسارت را (معادل خسارت متناظر خودروی متعارف) میپردازد و مابقی زیان به عهده مالک خودروی گرانقیمت خواهد بود.
اگر خودروی شما در این دسته قرار میگیرد، پیشنهاد میکنیم برای بررسی دقیق سازوکار این بند، راهنمای مربوط به پوشش بیمه بدنه برای خودروهای لوکس و نامتعارف را مطالعه کنید.
بیمهگذار در این بیمهنامه، هم پوشش خودروی نامتعارف را خریده و هم پوشش نوسان قیمت ۲۵٪ را فعال کرده تا در صورت جهش ناگهانی قیمتها در طول سال، از هر دو طرف تحت پوشش کامل قرار گیرد.
۴. یک اشتباه رایج: تفاوت «نوسان قیمت» با «افت قیمت»
اگر به کادر بالای هر دو تصویر دقت کنید، یک هشدار مهم با فونت مشخص درج شده است:
«کاهش ارزش مورد بیمه (افت قیمت) حتی اگر در اثر وقوع خطرات بیمه شده باشد، تحت پوشش این بیمهنامه نیست.»
بسیاری از رانندگان این دو مفهوم را با هم اشتباه میگیرند:
- پوشش نوسان قیمت (موضوع این مقاله): مربوط به گران شدن و تورم ارزش خودرو در بازار است تا شرکت بیمه کمبیمهگی (ماده ۱۰) را اعمال نکند.
- افت قیمت ناشی از تصادف: کاهش ارزش ریالی خودرو به دلیل تصادف، رنگشدگی یا ضربه به شاسی است. این موضوع به صورت پایه تحت تعهد بیمه بدنه نیست؛ هرچند دریافت آن از مقصر حادثه از طریق بیمه ثالث ضوابط حقوقی ویژهای دارد که میتوانید جزئیات آن را در مقاله بررسی قوانین دریافت خسارت افت قیمت خودرو از بیمه شخص ثالث دنبال کنید.
جمعبندی و ۳ توصیه برای بیمهگذاران
- ارزش روز واقعی را ثبت کنید: در روز صدور بیمهنامه بدنه، قیمت خودرو را کاملاً واقعی و مطابق بازار روز اعلام کنید؛ پوشش نوسان قیمت تنها در صورتی عمل میکند که سرمایه اولیه درست انتخاب شده باشد.
- سقف پوشش متناسب انتخاب کنید: با توجه به شتاب تورم در کشور، پوششهای ۵۰٪ یا ۱۰۰٪ حاشیه امنیت بسیار بالاتری نسبت به پوشش ۲۵٪ ایجاد میکنند.
- هزینهای که صددرصد ارزش دارد: پرداخت ۱۵ تا ۲۵ درصد حق بیمه بیشتر، خودروی شما را در برابر صدها میلیون تومان کسورات احتمالی ناشی از ماده ۱۰ بیمه مصون میکند.
منابع و مراجع
(توجه: این محتوا با هدف راهنمایی شما در امور بیمهای نوشته شده است. ما در تیم تحریریه تمام تلاشمان را برای صحت اطلاعات میکنیم؛ اما اگر نیاز به اصلاح یا بروزرسانی در این مقاله میبینید، خوشحال میشویم از طریق لینک تماس به ما اطلاع دهید تا سریعاً بررسی شود.)
نوشته شده توسط: میلاد عربی
توسعهدهنده سیستمهای نرمافزاری و دارای گواهینامه آزمون دانش و اطلاعات بیمهای (آداب). مأموریت میلاد، ترجمه قوانین پیچیده بیمه به زبان ساده و کاربردی است.