بیمه تعمیرکار کولر و نصاب آنتن (بیمه مسئولیت مدنی کارفرما در قبال کارکنان بیمه ایران)
طبق قانون، با بهکارگیری نیروهای فنی، خدماتی یا تعمیرکاران در ساختمان، شما در جایگاه «کارفرما» قرار میگیرید و در صورت بروز هرگونه حادثه، مسئول پرداخت دیه و هزینههای درمانی خواهید بود. شما میتوانید با هزینهای بسیار پایین، بیمه مسئولیت کارفرما را بهصورت کوتاهمدت (حتی چند روزه) و بینام، بدون نیاز به مراجعه حضوری و از سراسر ایران تهیه کنید تا کلیه خسارات جانی، هزینههای پزشکی، خسارت به اشخاص ثالث و نوسانات نرخ دیه در سالهای بعد بهطور کامل تحت پوشش قرار گیرد.
در فصل گرما، برای راهاندازی و سرویس کولر آبی یا گازی، یا هنگام خرابی گیرنده تلویزیون برای تنظیم و نصب آنتن، با یک تعمیرکار تماس میگیرید تا برای رفع مشکل به پشتبام منزلتان برود.
در نگاه اول، این کار یک سرویس ساده و روزمره به نظر میرسد؛ اما از نظر قانون، لحظهای که یک تکنسین یا کارگر را برای انجام کاری در منزل یا ساختمان خود به کار میگیرید، شما در جایگاه «کارفرما» قرار گرفتهاید.
اگر این فرد در حین کار در پشتبام تعادل خود را از دست بدهد و سقوط کند، یا دچار برقگرفتگی شود، طبق قانون مسئولیت مدنی و قانون کار، بخش عمدهای از تقصیر و پرداخت دیه سنگین (که امروزه به میلیاردها تومان میرسد) بر عهده شما خواهد بود. راهکار ساده، ارزان و بیدردسر برای رفع این دغدغه چیست؟ خرید «بیمه مسئولیت بیمه ایران» برای دوره انجام کار.
صدور بیمهنامه بدون مراجعه حضوری در سراسر ایران: برای تهیه این بیمهنامه لازم نیست به شعبه یا دفتر بیمه مراجعه کنید. فرآیند صدور و پرداخت میتواند بهصورت غیرحضوری انجام شود و این بیمهنامه برای متقاضیان در سراسر ایران قابل صدور است. برای نمونه، بیمهنامهای که در تصویر این مطلب مشاهده میکنید برای یک بیمهگذار ساکن تهران صادر شده است؛ اما صدور آن محدود به تهران نیست و متقاضیان سایر شهرهای کشور نیز میتوانند برای دریافت آن اقدام کنند.
در ادامه، با بررسی یک نمونه بیمهنامه بیمه مسئولیت مدنی کارفرما در قبال کارکنان شرکت سهامی بیمه ایران، با زبان ساده بررسی میکنیم که این بیمهنامه چگونه با هزینهای ناچیز، خیال شما را کاملاً راحت میکند.
تحلیل بیمهنامه بیمه مسئولیت مدنی کارفرما در قبال کارکنان
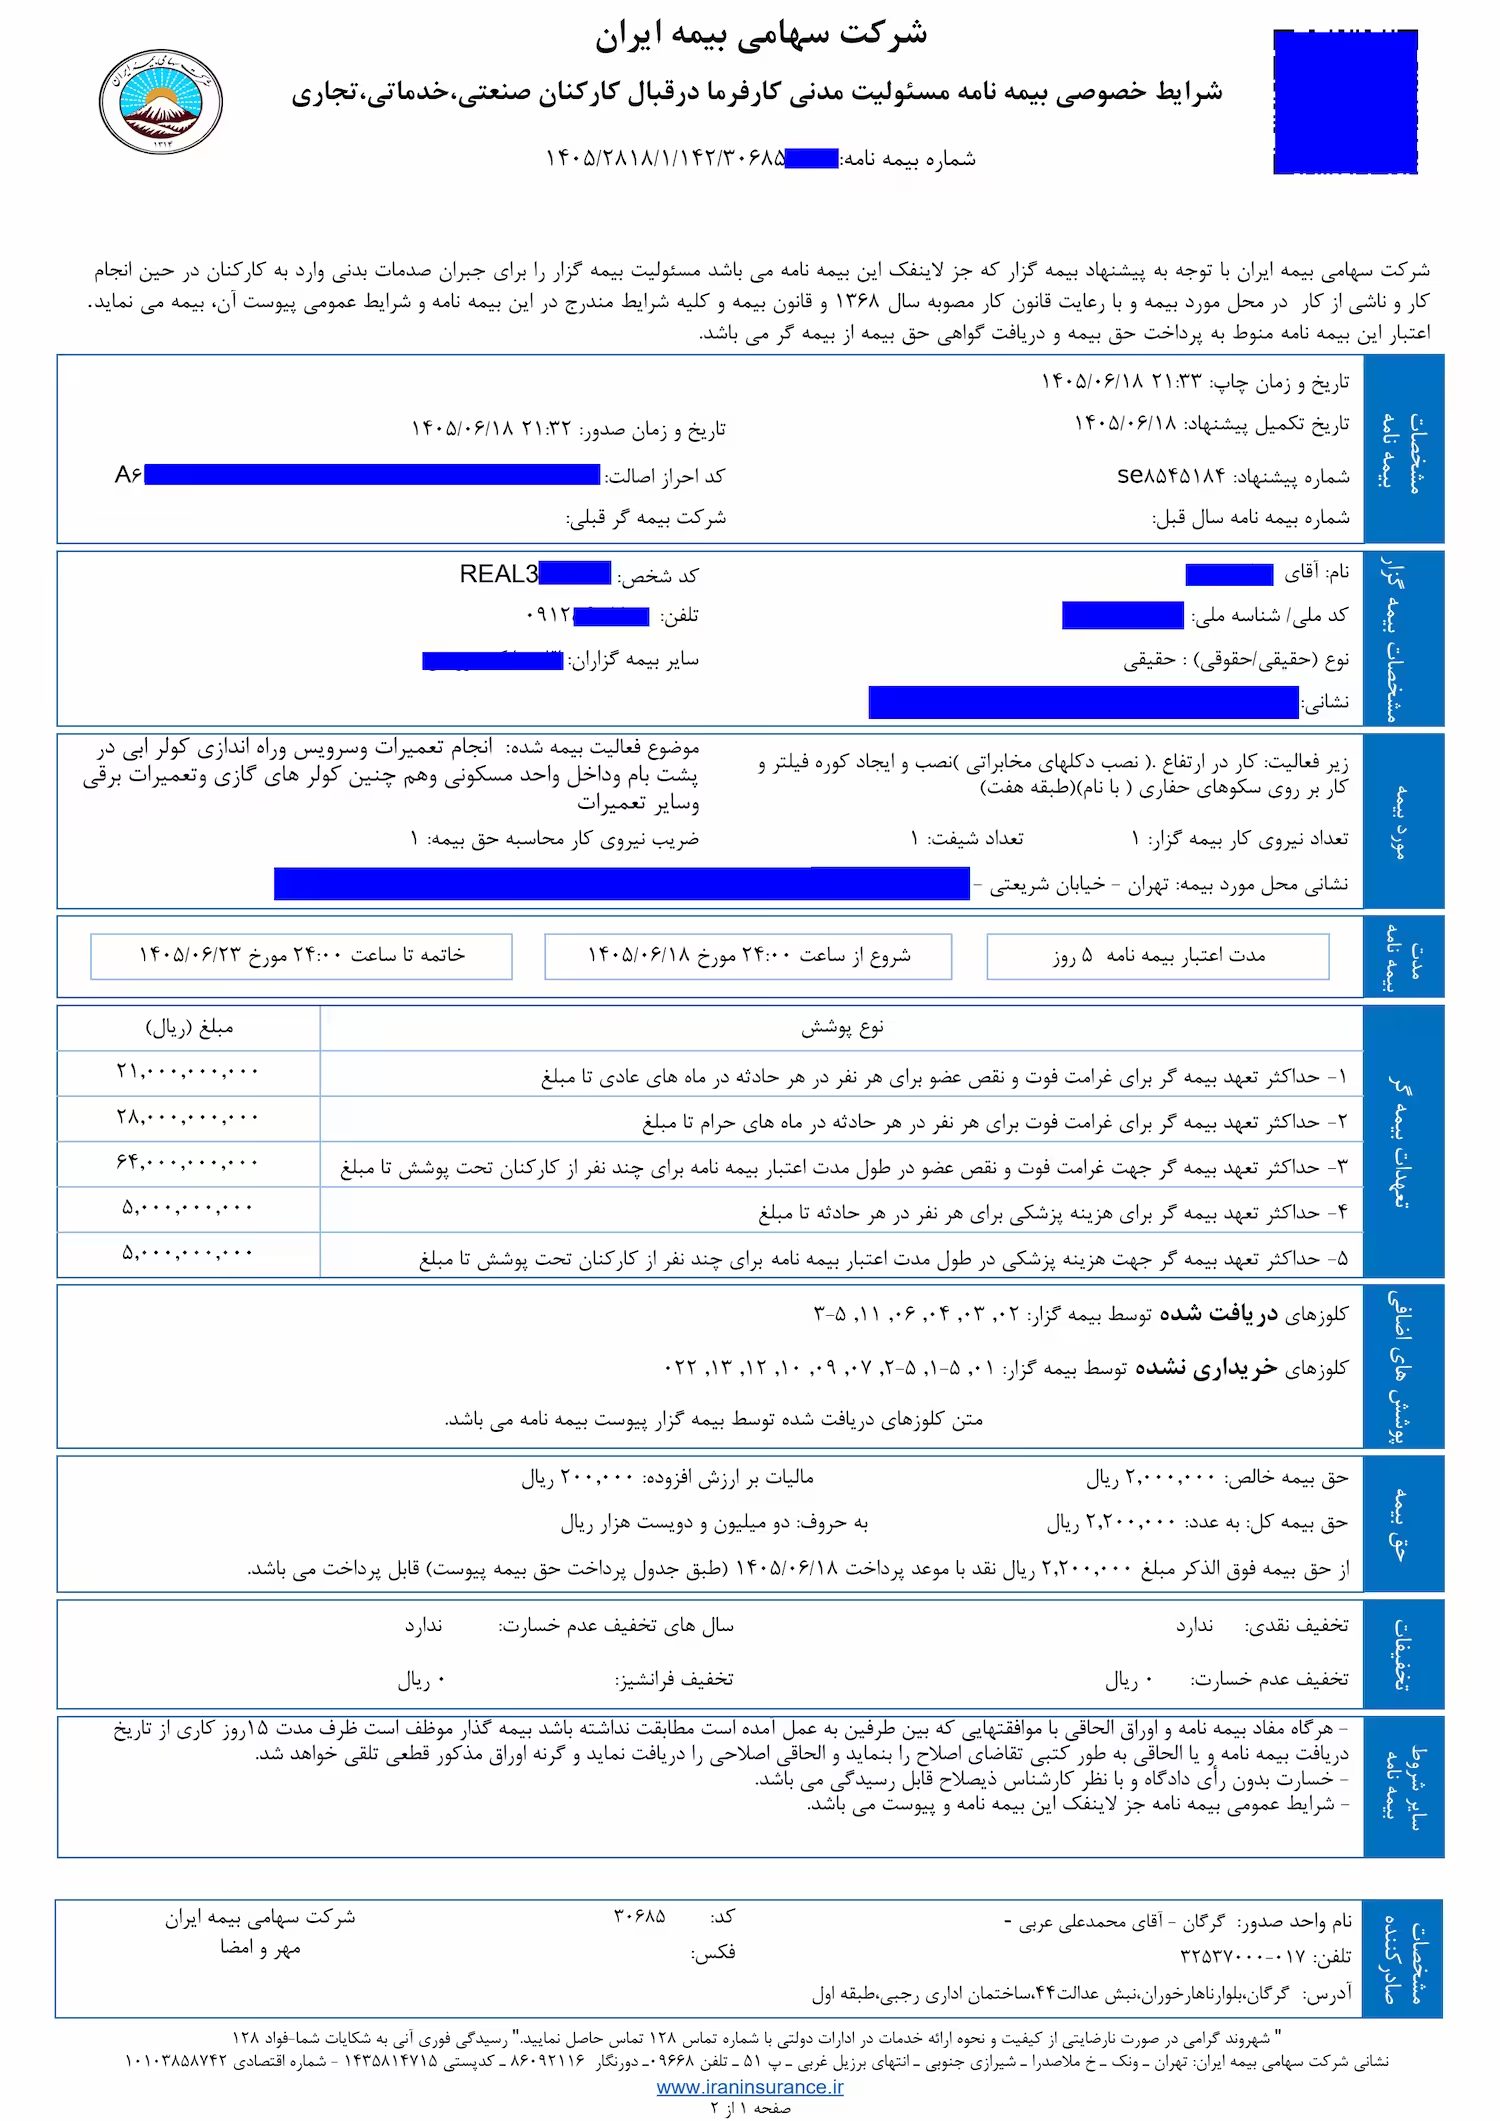
همانطور که در تصویر مشاهده میکنید، بیمهگذار برای سرویس کولر و کارهای مشابه، این بیمهنامه کوتاهمدت را تهیه کرده است. بیایید جزئیات آن را با هم مرور کنیم:
۱. موضوع فعالیت و راز «طبقه هفت»
در بخش موضوع بیمهنامه ذکر شده:
«انجام تعمیرات و سرویس و راهاندازی کولر آبی در پشتبام و داخل واحد مسکونی و همچنین کولرهای گازی و تعمیرات برقی...»
نکته بسیار مهم در خط بالایی آن نهفته است: «کار در ارتفاع ... (طبقه هفت)».
شرکتهای بیمه، مشاغل را از نظر میزان خطر دستهبندی میکنند و طبقه ۷ بالاترین ریسک (کار در ارتفاع) است. ثبت شدن این گزینه یعنی اگر نصاب یا تعمیرکار از لبه پشتبام سقوط کند، بیمه ایران نمیتواند ادعا کند که «شما شغل ساده خریده بودید اما کار در ارتفاع انجام دادید»؛ بلکه خسارت به طور کامل پرداخت میشود.
۲. امکان خرید کوتاهمدت (حتی برای ۲۴ ساعت) و قانون ساعت ۲۴
یکی از بزرگترین مزایای بیمه مسئولیت بیمه ایران این است که هیچ اجباری برای پرداخت هزینه بیمهنامه یکساله ندارید؛ شما میتوانید این بیمهنامه را دقیقاً متناسب با نیازتان بهصورت کوتاهمدت، چند روزه و حتی فقط برای ۲۴ ساعت (یک روز کاری) خریداری کنید تا هم هزینهتان به حداقل برسد و هم در همان چند ساعتِ حضور نصاب، خیالتان آسوده باشد.
در این نمونه نیز بیمهگذار آن را برای یک بازه ۵ روزه تهیه کرده است:
- تاریخ شروع: ساعت ۲۴:۰۰ مورخ ۱۴۰۵/۰۶/۱۸
- تاریخ خاتمه: ساعت ۲۴:۰۰ مورخ ۱۴۰۵/۰۶/۲۳
قانون زمان شروع پوشش (ساعت ۲۴):
طبق شرایط عمومی بیمه مسئولیت مدنی کارفرما، مدت بیمهنامه از ساعت ۲۴:۰۰ روز آغاز تا ساعت ۲۴:۰۰ روز پایان اعتبار دارد. این یعنی تعهدات شرکت بیمه رأس ساعت ۲۴ (نیمهشب) شروع میشود. بنابراین اگر قرار است تعمیرکار یا نصاب فردا صبح کارش را آغاز کند، حتماً باید بیمهنامه را تا قبل از پایان امروز صادر و پرداخت نمایید تا با رد شدن ساعت ۲۴ امشب، پوشش بیمهای از فردا صبح فعال و معتبر باشد.
۳. صدور بیمهنامه بهصورت «بینام»؛ بدون نیاز به نام و کد ملی تعمیرکار
یکی از سوالات افراد هنگام صدور بیمه مسئولیت مدنی کارفرما در قبال کارکنان این است که میگویند: «من هنوز نمیدانم چه کسی قرار است برای سرویس بیاید» یا «تعمیرکار کارت ملی یا مشخصاتش را به من نمیدهد!»
خبر خوب این است که در زمان صدور این بیمهنامه نیازی به ثبت مشخصات(از قبیل نام یا شماره ملی) تکنسین ندارید. می تواند در شرایط بیمهنامه نیز صراحتاً درج شود: «بیمهنامه به صورت بینام صادر شده است».
- پوشش بر اساس محل کار: بیمهنامه روی آدرس دقیق ساختمان شما و نوع فعالیت صادر میشود؛ بنابراین در آن بازه زمانی مشخص، هر تکنسین یا کارگری که برای انجام این کار در محل حاضر باشد، خودبهخود تحت پوشش کامل بیمه قرار دارد.
- تغییر راحت تعمیرکار: اگر شرکتی که با آن تماس گرفتهاید در لحظه آخر تکنسین دیگری را اعزام کند، هیچ مشکلی پیش نمیآید و پوشش بیمهای برای فرد جدید هم برقرار است.
۴. ارقام و سقف تعهدات بیمهگر (چتر حمایتی میلیارد تومانی)
کافی است نگاهی به مبالغ تعهدات در جدول صفحه اول بیندازید تا متوجه اهمیت این بیمهنامه شوید:
- غرامت فوت و نقص عضو در ماههای عادی: تا سقف ۲۱,۰۰۰,۰۰۰,۰۰۰ ریال (۲ میلیارد و ۱۰۰ میلیون تومان به ازای هر نفر).
- غرامت فوت در ماههای حرام: تا سقف ۲۸,۰۰۰,۰۰۰,۰۰۰ ریال (۲ میلیارد و ۸۰۰ میلیون تومان).
- سقف تعهد فوت و نقص عضو در طول دوره: تا مبلغ ۶۴,۰۰۰,۰۰۰,۰۰۰ ریال (۶ میلیارد و ۴۰۰ میلیون تومان).
- هزینه پزشکی برای هر نفر در هر حادثه: تا مبلغ ۵,۰۰۰,۰۰۰,۰۰۰ ریال (۵۰۰ میلیون تومان)! این مبلغ برای تأمین هزینههای سنگین بیمارستان، جراحی و درمان در صورت بروز حادثه فوقالعاده حیاتی است.
۵. مهلت پیگیری خسارت و اصطلاح «قاطع مرور زمان»
شاید بپرسید اگر حادثهای رخ دهد اما پرونده در دادگاه و پزشکی قانونی چند سال طول بکشد، آیا بیمه خسارت را پرداخت میکند؟ پاسخ در ماده ۲۵ شرایط عمومی و مفهوم حقوقی «قاطع مرور زمان» نهفته است.
طبق مقررات، حادثه حتماً باید در مدت اعتبار بیمهنامه رخ داده باشد و حداکثر ظرف ۲ سال پس از اتمام بیمهنامه نیز به بیمهگر اعلام شود؛ اما قانون میگوید: «هرگونه اقدام بیمهگزار یا مصدوم برای مطالبه خسارت، قاطع مرور زمان خواهد بود». به زبان ساده، هر اقدام رسمی (مانند ثبت شکایت در دادگاه یا تشکیل پرونده اولیه در شرکت بیمه)، شمارش معکوس این مهلت ۲ ساله را متوقف میکند.
یک مثال ملموس از عملکرد «قاطع مرور زمان» و لزوم کلوز «افزایش دیه سالهای بعد»:
فرض کنید برای سرویس کولر، بیمهنامهای ۵ روزه از تاریخ ۱۴۰۵/۰۶/۱۸ تا ۱۴۰۵/۰۶/۲۳ تهیه کردهاید و متأسفانه تکنسین در حین کار دچار حادثه میشود:
- ۱۴۰۵/۰۶/۱۹ (وقوع حادثه): حادثه در طول مدت اعتبار ۵ روزه بیمهنامه رخ داده، بنابراین کاملاً تحت پوشش است.
- ۱۴۰۵/۰۶/۲۳ تا ۱۴۰۷/۰۶/۲۳ (مهلت قانونی ۲ ساله): طبق قانون، حداکثر تا ۲ سال پس از تاریخ انقضای بیمهنامه برای اعلام و پیگیری ادعای خسارت فرصت وجود دارد.
- ۱۴۰۶/۰۳/۱۵ (شکایت مصدوم / اقدام قانونی): تکنسین در مراجع قضایی طرح دعوا میکند یا پرونده اولیه در شرکت بیمه تشکیل میشود. با این اقدام رسمی، شمارش معکوس مهلت ۲ ساله متوقف میشود (قاطع مرور زمان رخ میدهد).
- ۱۴۰۸/۰۳/۱۵ (صدور رأی دادگاه پس از ۲ سال): روند معاینات پزشکی قانونی و صدور رأی قطعی ۲ سال طول میکشد. چون اقدام قانونی در مهلت مقرر ثبت شده بود، حق بیمهگزار محفوظ مانده و بیمه خسارت را پرداخت میکند.
چرا کلوز ۵ (افزایش دیه سالهای بعد) در اینجا حیاتی است؟
طبق قانون مجازات اسلامی، دیه همیشه به «نرخ یومالادا» (نرخ روز پرداخت در زمان صدور رأی) محاسبه میشود. یعنی با وجود اینکه حادثه در سال ۱۴۰۵ رخ داده، دادگاه دیه را با نرخ مصوب سال ۱۴۰۸ محاسبه میکند که قطعا افزایش یافته است. اگر در بیمهنامه خود «کلوز ۵» را نگرفته باشید، بیمه فقط تا سقف تعهدات سال ۱۴۰۵ را پرداخت میکند و پرداخت مابهالتفاوت سنگین آن بر عهده شخص شما خواهد بود. اما با داشتن این کلوز، افزایش نرخ دیه در سالهای بعد هم توسط بیمه ایران جبران میشود.
پوششهای تکمیلی و کلوزهایی که باید بشناسید
در بخش «پوششهای اضافی»، کلوزهایی انتخاب شدهاند که امنیت خاطر کارفرما را کامل میکنند:
- کلوز ۰۲ (هزینه پزشکی بدون نیاز به رأی دادگاه): پرداخت سریع فاکتورهای درمان و بیمارستان مصدوم.
- کلوز ۰۳ (مطالبات سازمان تأمین اجتماعی): طبق تبصره ۱ ماده ۶۶ قانون تأمین اجتماعی، اگر کارگر تحت پوشش این سازمان باشد و به دلیل نبود وسایل ایمنی سقوط کند، تأمین اجتماعی میتواند برای بازیافت خسارت و مستمری پرداختی به سراغ کارفرما بیاید؛ خرید این کلوز مانع از زیان مالی شما میشود.
- کلوز ۰۴ (مسئولیت در قبال اشخاص ثالث): اگر هنگام نصب آنتن یا سرویس کولر، آچار یا موتوری از دست کارگر رها شود و روی سقف خودروی همسایه یا سر یک عابر در کوچه بیفتد، بیمه ایران خسارت آن شخص ثالث را هم پرداخت میکند!
- کلوز ۰۶ (تعدد دیات): اگر حادثه باعث شکستگیها و آسیبهای متعددی شود که دادگاه بیش از یک دیه برای آن تعیین کند، این کلوز مازاد دیه را تقبل میکند.
- کلوز ۱۱ (هزینههای کارشناسی): دستمزد کارشناسان رسمی دادگستری را پوشش میدهد.
- کلوز ۳-۵ (افزایش دیه سالهای بعد): همانطور که در مثال دیدیم، با طولانی شدن روند پرونده تا زمان صدور رأی قطعی دادگاه، مابهالتفاوت افزایش نرخ دیه را بیمه تقبل میکند.
قیمت این آرامش خیال چقدر است؟
شاید تصور کنید بیمهای با تعهدات چند میلیارد تومانی، هزینه بسیار بالایی دارد. اما به بخش حق بیمه کل در تصویر دقت کنید:
- مبلغ کل پرداختی: تنها ۲,۲۰۰,۰۰۰ ریال (معادل ۲۲۰ هزار تومان!)
تنها با پرداخت مبلغی کمتر از دستمزد یک روزِ خودِ تعمیرکار، میتوانید ریسک بدهیهای میلیاردی و رفتوآمدهای طولانی به دادگاه را از دوش خود و خانوادهتان بردارید.
جمعبندی
حادثه خبر نمیکند؛ کار در لبه پشتبام، برقگرفتگی با پمپ و موتور کولر، لغزش پا هنگام بستن پایه آنتن و دهها اتفاق پیشبینینشده دیگر همواره در کمین هستند. پیشنهاد ما در بیمهگاه این است که حتی برای کارهای چند ساعته یا چند روزه، به هیچ عنوان اجازه ندهید نصاب یا تعمیرکار بدون داشتن بیمهنامه یا بدون تهیه یک بیمهنامه کوتاهمدت توسط خودتان، پا روی پشتبام بگذارد.
اگر برای کارهای ساختمانی یا تعمیرات منزل خود نیاز به مشاوره و خرید بیمه مسئولیت بیمه ایران دارید، کارشناسان ما همراه شما هستند.
منابع و مراجع
(توجه: این محتوا با هدف راهنمایی شما در امور بیمهای نوشته شده است. ما در تیم تحریریه تمام تلاشمان را برای صحت اطلاعات میکنیم؛ اما اگر نیاز به اصلاح یا بروزرسانی در این مقاله میبینید، خوشحال میشویم از طریق لینک تماس به ما اطلاع دهید تا سریعاً بررسی شود.)
نوشته شده توسط: میلاد عربی
توسعهدهنده سیستمهای نرمافزاری و دارای گواهینامه آزمون دانش و اطلاعات بیمهای (آداب). مأموریت میلاد، ترجمه قوانین پیچیده بیمه به زبان ساده و کاربردی است.