سقف دفعات پرداخت خسارت، خرابی مکانیکی و تصادف در دنده عقب
- تعداد دفعات مجاز پرداخت خسارت: بینهایت؛ بیمه شخص ثالث فارغ از تعداد تصادفات، تا زمان پر شدن سقف پوشش مالی مندرج در بیمهنامه برای هر حادثه خسارت را میپردازد.
- پوشش خرابی مکانیکی: در بیمه بدنه تعمیرات موتور، جلوبندی و حتی اجرت مکانیک پرداخت میشود، به شرطی که ناشی از تصادف در لحظه باشد، نه استهلاک ماشین.
- تصادف دنده عقب: رانندهای که دنده عقب میرود مقصر است، اما برای دریافت خسارت حتماً به کروکی پلیس یا گزارش پلیس راهور نیاز دارید.
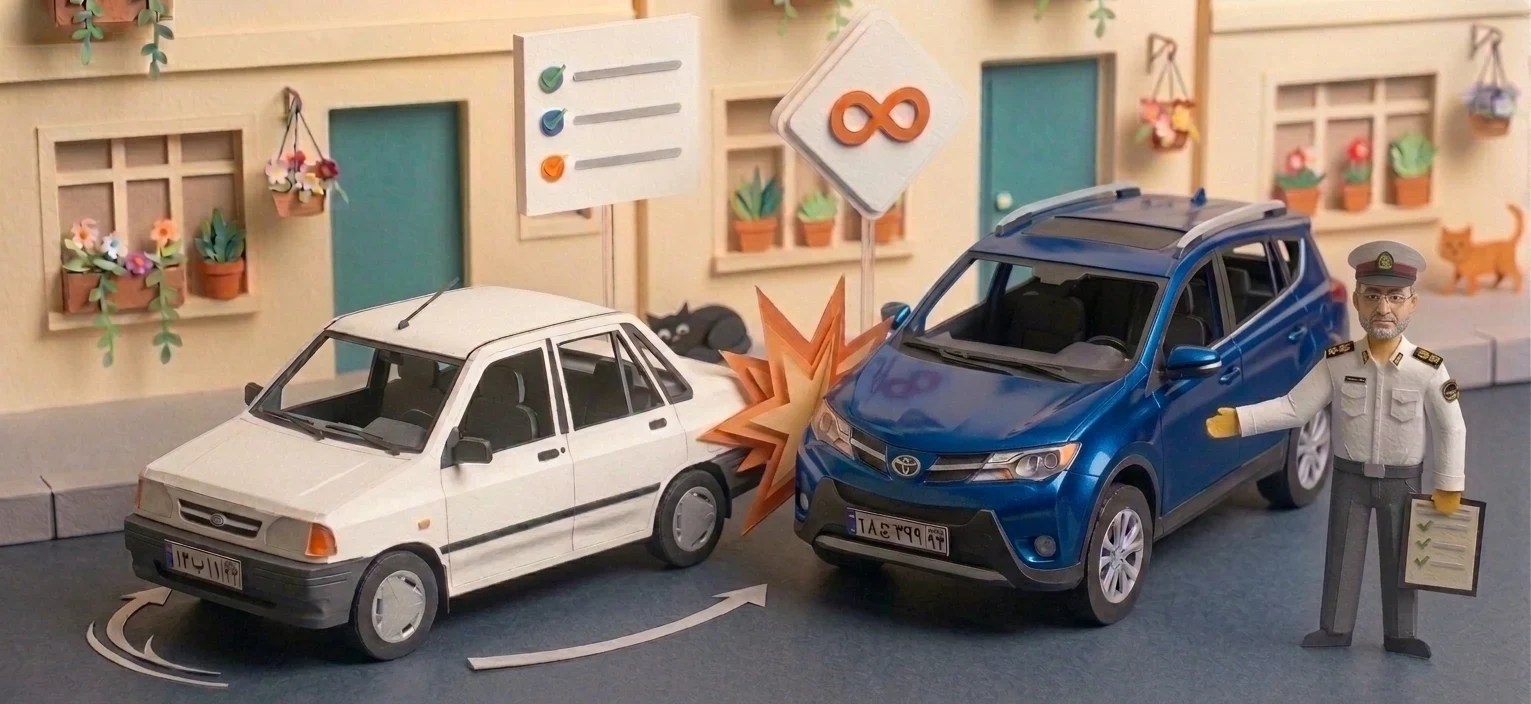
من به عنوان نماینده بیمه، هر روز تماسهایی درباره همین موضوعات دارم. امروز میخواهم بدون هیچ اصطلاح پیچیدهای، دقیقاً به شما میگویم که سقف قانونی خسارتها چند بار است، با خرابیهای مکانیکی بعد از تصادف چه کنید و در تصادفات دنده عقب چه حقوقی دارید.
تا چند دفعه اگر تصادف کنم و مقصر باشم، بیمه شخص ثالث خسارت میدهد؟
هیچ محدودیتی در تعداد دفعات استفاده از بیمه شخص ثالث وجود ندارد. حتی اگر ۱۰ بار هم در یک سال تصادف کنید و مقصر باشید، شرکت بیمه موظف است خسارت زیاندیده را بر اساس نوع خودرو(متعارف یا نامتعارف) و سقف تعهدات مالی بیمهنامه پرداخت کند.
این موضوع یک ادعای شخصی نیست، بلکه ریشه در مبانی حقوقی قانون بیمه اجباری خسارات وارد شده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه مصوب ۱۳۹۵/۰۲/۲۰ مجلس شورای اسلامی دارد. در متن این قانون، تعهدات مالی و جانی بیمهگر «به ازای هر حادثه» تعریف شده است و قانونگذار هیچ قید یا محدودیتی برای تعداد دفعات وقوع حادثه در طول یک سال تعیین نکرده است. طبق اصول حقوقی، عدم ذکر محدودیت به معنای پوشش کامل تمام حوادث تا سقف تعهد مالی بیمهنامه است.
اما چرا خیلیها هنوز فکر میکنند فقط چند بار محدود میتوانند از بیمه استفاده کنند؟
دلیل این باور غلط، بیمهنامههای قدیمی است. در گذشته، کنار بیمهنامه کاغذی چهار عدد «کوپن» قرار داشت. این کوپنها صرفاً ابزاری برای تسهیل امور اداری بودند، چرا که معمولاً یک راننده در سال بیشتر از چهار بار تصادف نمیکرد؛ اما تمام شدن کوپنها هرگز به معنای باطل شدن بیمه یا اتمام تعهد شرکت بیمه نبود.
امروزه با اجرای طرح دیجیتالی شدن بیمهها توسط بیمه مرکزی، نسخه فیزیکی و کوپنها کاملاً حذف شدهاند و تمامی سوابق در سامانه سنهاب ثبت میشود. بنابراین، طبق قانون سال ۱۳۹۵، هر تعداد حادثهای که برایتان پیش بیاید، شرکت بیمه موظف است تا سقف تعهدات مالی انتخابشده در بیمهنامه برای هر حادثه و بر اساس نوع خودرو زیاندیده(متعارف یا نامتعارف)، پشت شما بایستد و خسارت را بپردازد.
یک نکته مهم درباره حفظ تخفیفها: هرچند محدودیتی در تعداد دفعات دریافت خسارت وجود ندارد، اما با هر بار دریافت وجه، درصدی از تخفیفهای سالانه شما کسر خواهد شد. بنابراین اگر برای یک خسارت جزئی در شرکت بیمه پرونده تشکیل دادهاید اما بعداً پشیمان شدهاید، حتماً راهنمای مراحل انصراف و ابطال پرونده خسارت برای حفظ تخفیف بیمه را بخوانید تا پرونده باز در سیستم باعث سوختن سوابق عدم خسارت شما نشود.
آیا بیمه بدنه هزینه تعمیرات مکانیکی و جلوبندی ماشین را پرداخت میکند؟
بله، بیمه بدنه تمام هزینههای مکانیکی و جلوبندی ماشین را پرداخت میکند؛ اما فقط در صورتی که این خرابی مستقیماً به خاطر یک «حادثه و تصادف ناگهانی» رخ داده باشد.
شرکت بیمه، هزینه قطعات آسیبدیده موتور و حتی اجرت دستمزد مکانیک را دقیقاً جزو هزینههای ناشی از حادثه محاسبه میکند و شما نیازی به خرید پوشش اضافی مجزایی روی بیمهنامه بدنه خود برای این مورد ندارید.
همچنین شایان ذکر است در مواردی که تصادف با خودروی دیگری رخ داده و طرف مقابل مقصر باشد، طبق اصلاحیه ۱۴۰۳/۰۳/۲۰ بر ماده ۷ آییننامه اجرایی ماده (۳۰) قانون بیمه اجباری خسارات وارد شده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه مصوب ۱۳۹۶/۰۵/۰۸ هیات وزیران، شرکتهای بیمهگر موظفند علاوه بر هزینههای جایگزینی قطعات آسیبدیده و اجرت تعمیر، مالیات بر ارزش افزوده، هزینه پرداختشده برای نجات و یا انتقال وسیله نقلیه خسارتدیده به نزدیکترین محل مناسب برای تعمیر و همچنین کسر قیمت (افت قیمت) وسیله نقلیه را تا سقف تعهدات مالی مندرج در بیمهنامه شخص ثالث (با رعایت تبصره ۳ ماده ۸ قانون مذکور) جبران نمایند.
خط قرمز شرکتهای بیمه در اینجا فقط یک چیز است: استهلاک و مرور زمان.
بگذارید تجربه یکی از مراجعین را برایتان مثال بزنم: ایشان با یک خودروی دیگر تصادف شدیدی کردند. در این حادثه نهتنها سپر و کاپوت، بلکه رادیاتور و سیستم جلوبندی ماشینش کاملاً جمع شد. چون این خرابی دقیقاً در لحظه و بر اثر یک حادثه مشخص رخ داده بود، بیمه بدنه ایشان تمام هزینههای مکانیکی و اجرت تعمیرگاه را بدون هیچ مشکلی پرداخت کرد.
اما اگر جلوبندی همین ماشین به خاطر افتادن در دستاندازهای خیابان طی سه سال گذشته مستهلک شده بود و به صدا میافتاد، بیمه هیچ پولی بابت تعمیر آن پرداخت نمیکرد؛ زیرا تعریف حقوقی «حادثه» در قراردادهای بیمه، واقعهای ناگهانی و غیرقابلپیشبینی است که در یک لحظه مشخص رخ میدهد.
در تصادف هنگام دنده عقب مقصر کیست؟
بر اساس مقررات راهنمایی و رانندگی، در تصادفات دنده عقب در اغلب قریب به اتفاق موارد، خودرویی که در حال حرکت به سمت عقب بوده مقصر اصلی حادثه شناخته میشود.
طبق ماده 155 آییننامه راهنمایی و رانندگی، حرکت با دنده عقب جز در موارد ضروری و استثنایی (مانند ورود به محل پارک یا توقف) ممنوع و دارای ریسک بالا تلقی شده است؛ زیرا فرض مقررات بر این است که راننده در حرکت رو به عقب تسلط و دید کاملی به مسیر پشت سر ندارد و مکلف به رعایت حداکثر جوانب احتیاط است.
اما یک شرط بسیار مهم وجود دارد: احراز و اثبات این موضوع نیازمند تنظیم کروکی توسط افسر کارشناس تصادفات است. اگر خودرویی با حرکت دنده عقب به شما برخورد کرد، هرگز پیش از حضور پلیس راهور و ثبت وضعیت، صحنه تصادف را به هم نزنید.
افسر کارشناس باید در محل حاضر شود و در گزارش رسمی خود درج کند که علت تامه یا سبب مستقیم وقوع حادثه، عدم رعایت مقررات در حرکت به سمت عقب توسط راننده خودروی جلویی بوده است. این گزارش و کروکی رسمی، مستند قانونی شما برای مطالبه خسارت از محل بیمهنامه شخص ثالث راننده مقصر خواهد بود.
یکی از پرتکرارترین سؤالات رانندگان این است که آیا تصادف دنده عقب شامل بیمه میشود و بیمه خسارت دنده عقب را میدهد؟ پاسخ کوتاه «بله» است؛ اما تعیین اینکه خسارت ماشین خودتان یا طرف مقابل از بیمه ثالث یا بدنه پرداخت میشود، کاملاً به شرایط برخورد و کروکی بستگی دارد. برای بررسی وضعیت پرونده، درصد تقصیر و مراحل دریافت خسارت در سناریوهای مختلف، میتوانید از راهنمای آنلاین پرداخت خسارت و تشخیص مقصر تصادف دنده عقب استفاده کنید.
سقف پوشش بیمه خودت را میدانی؟
قوانین بیمه اصلاً پیچیده نیستند به شرطی که یک مشاور آگاه و دلسوز کنار شما باشد. حالا یک لحظه به این فکر کنید: آیا میدانید سقف پوشش مالی بیمه شخص ثالث شما در حال حاضر دقیقاً چقدر است؟ اگر امروز با یک ماشین گرانقیمت تصادف کنید آیا بیمهتان توان پرداخت کامل خسارت را دارد یا باید الباقی را از جیب بدهید؟
پیشنهاد میکنم همین الان نگاهی به بیمهنامه خود بیندازید. اگر هر ابهامی درباره سقف تعهدات یا پوششهای ماشینتان دارید، با ما تماس بگیرید.
منابع و مراجع
(توجه: این محتوا با هدف راهنمایی شما در امور بیمهای نوشته شده است. ما در تیم تحریریه تمام تلاشمان را برای صحت اطلاعات میکنیم؛ اما اگر نیاز به اصلاح یا بروزرسانی در این مقاله میبینید، خوشحال میشویم از طریق لینک تماس به ما اطلاع دهید تا سریعاً بررسی شود.)
نوشته شده توسط: میلاد عربی
توسعهدهنده سیستمهای نرمافزاری و دارای گواهینامه آزمون دانش و اطلاعات بیمهای (آداب). مأموریت میلاد، ترجمه قوانین پیچیده بیمه به زبان ساده و کاربردی است.