راهنمای پوشش سرقت رینگ و لاستیک در بیمه بدنه
- بیمه بدنه پایه تنها سرقت کلی خودرو را پوشش میدهد؛ سرقت چرخها نیازمند پوشش تکمیلی «سرقت درجا» است.
- طبق بند ۵ ماده ۳ آییننامه ۵۳، جبران خسارت لاستیکها حداکثر تا ۵۰ درصد ارزش نو در روز حادثه است.
- اگر رینگ اسپرت یا لاستیک خاص دارید، حتماً با بازدید کارشناس آن را در بیمهنامه ثبت کنید.
عوامل موثر در پرداخت خسارت رینگ و لاستیک:
- پوشش سرقت درجا: این بند صراحتاً در جدول تعهدات بیمهنامه شما خریداری و درج شده باشد.
- نوع قطعات (فابریک یا اسپرت): وضعیت فابریک کارخانهای یا اسپرت بودن رینگ و لاستیک مشخص باشد.
- ثبت و کارشناسی قطعات خاص: در صورت نصب رینگ گرانقیمت، ارزش آن در زمان صدور بیمهنامه توسط کارشناس تأیید و ثبت شده باشد.
- سقف تعهد مالی شرکت: مبلغ خسارت در محدوده سقف درخواستی شما (معمولاً تا ۲۰ درصد ارزش خودرو) بگنجد.
- کسر فرانشیز: سهم ۱۰ تا ۲۰ درصدی فرانشیز بر عهده خودتان است و از مبلغ نهایی کسر میشود.
- قاعده ۵۰ درصدی باطری و لاستیک: طبق قانون، حداکثر ۵۰٪ ارزش روز باطری و لاستیکهای دزدیدهشده نو محاسبه و پرداخت میشود.
- صورتجلسه ۱۱۰ و کروکی: عدم جابهجایی خودرو در صحنه و تنظیم فوری صورتجلسه توسط مأمور کلانتری الزامی است.
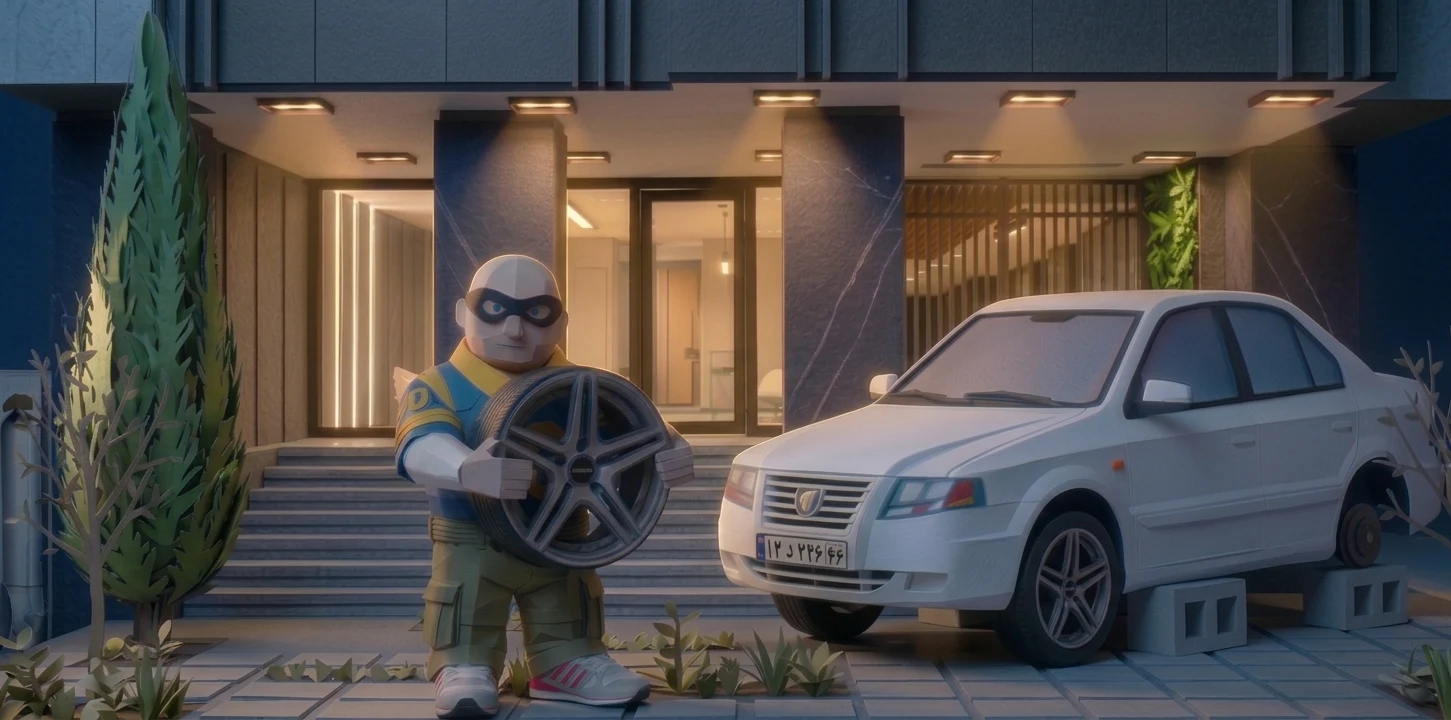
صبح یک روز کاری از خانه بیرون میآیید و با صحنهای مواجه میشوید که بند دل هر رانندهای را پاره میکند: خودروی شما روی چهار عدد آجر یا بلوک سیمانی قرار گرفته و هیچ اثری از رینگ و لاستیکها نیست.
در همان لحظه شوک و عصبانیت، یک جمله تسلیبخش در ذهنتان نقش میبندد: «اشکالی ندارد، بیمه بدنه دارم و تمام خسارت را میگیرم.»
اما واقعیت در شعب پرداخت خسارت شرکتهای بیمه اغلب شبیه به یک دوش آب سرد است. وقتی کارشناس به شما میگوید: «بیمهنامه پایه شما ریالی بابت دزدیده شدن چرخها پرداخت نمیکند»، متوجه میشوید که ندانستن چند بند ساده در قرارداد، دهها میلیون تومان به ضررتان تمام شده است.
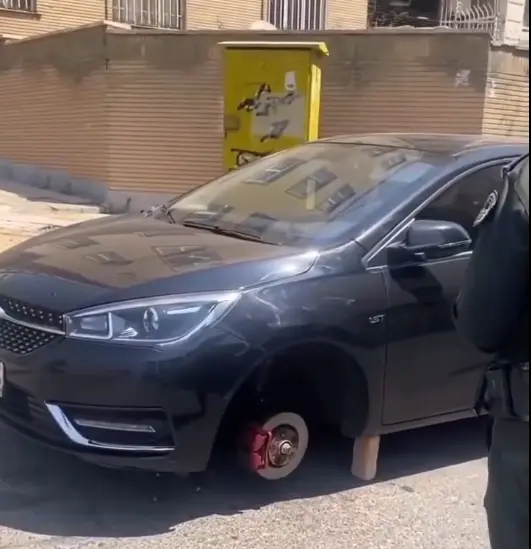
سرقت قطعات خودرو بهویژه رینگ و لاستیک، ضوابط قراردادی و فوتوفنهای خاص خود را دارد. اگر میخواهید بدانید چطور خودرو را بیمه کنید که در زمان حادثه دستخالی نمانید، سهم پرداختی بیمه چقدر است و چرا رینگهای اسپرت قصه کاملاً متفاوتی دارند، این راهنما برای شما نوشته شده است.
آیا بیمه بدنه سرقت رینگ و لاستیک را جبران میکند؟
خیر، بیمه بدنه پایه بههیچوجه سرقت رینگ و لاستیک را پوشش نمیدهد.برای جبران این خسارت، باید هنگام خرید بیمهنامه، پوشش تکمیلی «سرقت در جای قطعات» را انتخاب و حقبیمه اضافی آن را پرداخت کرده باشید.
در طول سالها فعالیت در صنعت بیمه، پروندههایی را دیدهام که بیمهگذار با تصور اینکه «بیمه بدنه کامل» خریده، پس از سرقت چرخها به شرکت بیمه مراجعه کرده اما با پاسخ منفی مواجه شده است.
بیمه بدنه در حالت پیشفرض فقط یک چتر حمایتی حداقلی است و بدون پوششهای تکمیلی، در برابر سرقت قطعات هیچ تعهدی ندارد.
| وضعیت پوشش سرقت | |
|---|---|
| نوع سرقت | نوع پوشش مورد نیاز |
| سرقت کلی خودرو (دزدیده شدن کل ماشین) | پوشش اصلی بیمه بدنه (پیشفرض) |
| سرقت درجا (رینگ، لاستیک، باتری و...) | پوشش تکمیلی «سرقت درجا» (اختیاری) |
چرا شرکتهای بیمه در حالت پایه، خسارت سرقت رینگ و لاستیک خودروی پارکشده را پرداخت نمیکنند؟
مرجع اصلی تحلیل این موضوع، آییننامه شماره ۵۳ شورای عالی بیمه (شرایط عمومی بیمهنامه بدنه) است. برای درک علت عدم پرداخت در بیمهنامه پایه، باید به متن دقیق بند ۳ ماده ۳ این آییننامه نگاه کنیم:
«۳- در صورتی که موضوع بیمه دزدیده شود و یا در اثر عمل دزدی یا شروع به دزدی به وسیله نقلیه و یا وسایل اضافی آن که در بیمهنامه درج شده است خسارت وارد شود.»
از نظر حقوق بیمه و رویه فنی، این بند به سه بخش مجزا تفکیک میشود:
- «در صورتی که موضوع بیمه دزدیده شود»: منظور منحصراً سرقت کلی خودرو است؛ زیرا طبق ماده ۱ آییننامه، «موضوع بیمه» همان کل وسیله نقلیه است. اگر کل ماشین به سرقت برود، تحت پوشش اصلی است.
- «یا در اثر عمل دزدی یا شروع به دزدی به وسیله نقلیه ... خسارت وارد شود»: منظور خسارت فیزیکی ناشی از سرقت یا اقدام به سرقت است (مانند شکستن شیشه خودرو، تخریب قفل دربها، آسیب به سیمکشی یا تخریب داشبورد برای روشن کردن خودرو).
- «و یا وسایل اضافی آن که در بیمهنامه درج شده است»: شورای عالی بیمه صراحتاً قید کرده که وسایل اضافی تنها در صورت درج صریح در بیمهنامه مشمول تعهد خواهند بود.
نتیجه حقوقی:
بردن و مفقود شدنِ خودِ قطعات در حالتی که کل ماشین دزدیده نشده و فقط چرخها در محل پارک باز شدهاند، جزو خطرات اصلی موضوع بیمه تعریف نشده است.
به همین دلیل، شرکتهای بیمه با تکیه بر مقدمه ماده ۵ همین آییننامه («مگر آنکه در بیمهنامه یا الحاقیه آن به نحو دیگری توافق شده باشد»)، پوشش فقدان قطعات در حالت توقف را تحت عنوان «پوشش تکمیلی سرقت در جای قطعات و لوازم» و منوط به محاسبه و پرداخت حقبیمه ارائه میدهند.
در طول مدت اعتبار بیمهنامه، دریافت پوششهای تکمیلی از جمله سرقت درجا با صدور الحاقیه پس از بازدید خودرو امکانپذیر است.
فرمول و محاسبات خسارت: شرکت بیمه دقیقاً چقدر از ارزش چرخها را پرداخت میکند؟
حتی با داشتن پوشش سرقت درجا، نباید انتظار داشته باشید که با فاکتور خرید لاستیکهای نو به شعبه خسارت بروید و کل مبلغ را نقد دریافت کنید.
محاسبه پرداختی بیمهگر از یک فرمول مشخص پیروی میکند:
بیایید اجزای قانونی این فرمول را بررسی کنیم.
۱. قاعده ۵۰ درصد ارزش نو بر اساس بند ۵ ماده ۳ آییننامه ۵۳
برخلاف تصور عموم، قاعده کسر ۵۰ درصد از ارزش لاستیک یک تصمیم سلیقهای از سوی شرکتهای بیمه نیست، بلکه نص صریح بند ۵ ماده ۳ شرایط عمومی بیمه بدنه (آییننامه ۵۳ شورای عالی بیمه) است:
«۵- خسارت باطری و لاستیکهای چرخ موضوع بیمه در اثر هر یک از خطرات بیمه شده تا پنجاه درصد قیمت نو قابل پرداخت است.»
طبق این مقرره مصوب و تصریح مندرج در شرایط بیمههای تکمیلی بیمه ایران، لاستیک و باتری کالای مصرفی با استهلاک سریع محسوب میشوند؛ بنابراین شرکت بیمه حداکثر نیمی از قیمت روز لاستیک نو را در محاسبات خود منظور میکند.
۲. سقف تعهد مالی پوشش سرقت درجا (تا ۲۰ درصد ارزش خودرو)
هر پوشش تکمیلی دارای یک سقف تعهد ریالی است. هنگام صدور بیمهنامه، سقف تعهد سرقت درجا معمولاً معادل نهایتاً ۲۰٪ از ارزش کل خودرو تعیین میگردد.
اگر ارزش خودروی شما ۱ میلیارد تومان باشد و سقف سرقت درجا را ۲۰ درصد انتخاب کرده باشید، حداکثر تعهد شرکت در طول سال بیمهای برای کلیه قطعات دزدیدهشده ۲۰۰ میلیون تومان خواهد بود.
۳. کسر فرانشیز و مبنای قانونی آن
دو آیتم دیگر نیز از مبلغ نهایی کسر میشوند:
- فرانشیز (سهم بیمهگذار از خسارت): در سرقتهای جزئی و قطعات، فرانشیز معمولاً بین ۱۰ تا ۲۰ درصد کل خسارت ارزیابیشده است. مبنای حقوقی کسر فرانشیز در دادنامه ۱۰۳ هیأت تخصصی اقتصادی، مالی و اصناف دیوان عدالت اداری (مورخ ۱۳۹۷/۰۴/۳۱) بر پایه ماده ۳۵ قانون بیمه تأیید شده است.
- استهلاک سال ساخت قطعات فلزی: برای خودروهایی با عمر بیش از ۵ سال، سالانه درصدی (معمولاً ۵٪ تا سقف ۲۵٪) بابت فرسودگی و قدمت رینگ از مبلغ ارزیابی کسر میشود.
در صورت دارا بودن 2 سال تخفیف عدم خسارت بیمهبدنه، بیمهگذار میتواند پوشش تکمیلی حذف فرانشیز و استهلاک را پس از بازدید خودرو، در زمان صدور بیمهنامه خریداری نماید.
آیا دریافت خسارت سرقت چرخ همیشه بهصرفه است؟
با در نظر گرفتن قاعده پرداخت ۵۰ درصدی قیمت نو، کسر فرانشیز و استهلاک، گاهی رقم نهایی پرداختی بیمه کمتر از ارزش تخفیفهای سالیانهای است که با دریافت خسارت میسوزد. اگر پس از تشکیل پرونده متوجه شدید دریافت این خسارت جزئی از نظر مالی به ضرر شماست، حتماً پیش از تسویه نهایی، راهنمای مراحل انصراف و ابطال پرونده خسارت برای حفظ تخفیف بیمه بدنه را دنبال کنید تا پرونده به شکل رسمی در سیستم مختومه شود.
چالش رینگ و لاستیک اسپرت: دام پنهان «ارزش فابریک»
یکی از رایجترین اختلافات در شعب پرداخت خسارت، مربوط به خودروهایی است که رینگهای اسپرت وارداتی گرانقیمت روی آنها نصب شده است.
راهنمای ثبت رینگ اسپرت در زمان صدور بیمهنامه
برای جلوگیری از این زیان سنگین، حتماً این ۳ مرحله را دنبال کنید:
- درج ارزش در فرم پیشنهاد: هنگام خرید یا تمدید بیمه بدنه، ارزش رینگ و لاستیک اسپرت را تفکیکشده بنویسید.
- بازدید و عکسبرداری کارشناس: کارشناس صدور بیمه باید از مشخصات، سایز و مارک رینگ و لاستیک عکس بگیرد.
- ذکر لوازم اضافی: عبارت دقیق «پوشش رینگ و لاستیک غیرفابریک به ارزش مشخص» باید در متن بیمهنامه درج و حقبیمه آن پرداخت شود.
راهنمای گامبهگام اقدام پس از سرقت رینگ و لاستیک (چکلیست دریافت خسارت)
اگر چرخهای خودروی شما به سرقت رفته است، این مراحل را بهدقت و بدون دستکاری صحنه انجام دهید:
گام اول: عدم جابهجایی خودرو و تماس فوری با پلیس ۱۱۰
به هیچ عنوان خودرو را حرکت ندهید و زیر آن جک نزنید. سریعاً با پلیس ۱۱۰ تماس بگیرید تا مأمور کلانتری در محل حاضر شده و «صورتجلسه اولیه سرقت در صحنه» را تنظیم کند.
گام دوم: ثبت شکایت و اخذ دستور قضایی
با در دست داشتن صورتجلسه پلیس، به یکی از دفاتر خدمات الکترونیک قضایی مراجعه کرده و شکواییه سرقت لوازم خودرو را ثبت کنید تا پرونده به مرجع انتظامی/دادسرا ارسال شود.
گام سوم: مراجعه به شرکت بیمه و ارزیابی کارشناس
ظرف حداکثر ۵ روز کاری از زمان حادثه، همراه با مدارک زیر به واحد پرداخت خسارت بیمهگر مراجعه کنید:
- اصل و تصویر بیمهنامه بدنه و شخص ثالث معتبر
- اصل سند مالکیت، کارت خودرو و برگ سبز
- اصل گواهینامه و کارت ملی مالک
- گزارش رسمی کلانتری و برگه ثبت شکایت در ثنا
- هماهنگی جهت بازدید کارشناس بیمه از خودرو در محل توقف
منابع و مراجع
(توجه: این محتوا با هدف راهنمایی شما در امور بیمهای نوشته شده است. ما در تیم تحریریه تمام تلاشمان را برای صحت اطلاعات میکنیم؛ اما اگر نیاز به اصلاح یا بروزرسانی در این مقاله میبینید، خوشحال میشویم از طریق لینک تماس به ما اطلاع دهید تا سریعاً بررسی شود.)
نوشته شده توسط: میلاد عربی
توسعهدهنده سیستمهای نرمافزاری و دارای گواهینامه آزمون دانش و اطلاعات بیمهای (آداب). مأموریت میلاد، ترجمه قوانین پیچیده بیمه به زبان ساده و کاربردی است.